
Eine ausgezeichnete Erklärung des IRC Sec 877 und des neuen Sec. 877A in Bezug auf die Ausbürgerung sowohl von US-Bürgern als auch von Personen mit legalem Daueraufenthalt (Green Card-Inhaber), die langfristige Einwohner sind, wer ein abgedeckter Ausbürgerer ist, wie die Ausreisesteuer funktioniert, der jährlich indexierte Ausschluss, die Ausnahmeregelungen und das Ausfüllen des Formulars 8854 „Erst- und jährliche Ausbürgerungserklärung“. Komplett mit Beispielen.
Die Auswanderung ist eine wichtige Lebensentscheidung mit erheblichen steuerlichen Folgen für alle, die ihre US-Staatsbürgerschaft oder ihren langfristigen Aufenthaltsstatus aufgeben möchten. Das US-Außenministerium weist darauf hin, dass die Aufgabe der US-Staatsbürgerschaft in fast allen Fällen unwiderruflich ist und mit dem Verlust der damit verbundenen Vorteile einhergeht. Darüber hinaus sollten Auswanderer die Kosten der US-Wegzugssteuer gemäß § 877A sowie mögliche fortbestehende US-Steuerpflichten sorgfältig prüfen.
Was ist die Wegzugsbesteuerung?
Gemäß § 877A kann eine US-Wegzugssteuer für Personen anfallen, die ihre US-Staatsbürgerschaft aufgeben oder als langjährige Einwohner ihren Status als US-Einwohner verlieren. Die Steuer soll sicherstellen, dass alle ausstehenden Steuern beglichen sind, bevor ein US-Bürger oder -Einwohner aus dem US-Steuersystem ausscheidet. Personen, die der Wegzugssteuer unterliegen, werden in der Regel so besteuert, als hätten sie ihr gesamtes Vermögen am Tag vor ihrer Ausreise veräußert (fiktive Vermögensverteilung).
Geschichte und Entwicklung der Exit-Tax
Das US-Steuersystem erhebt grundsätzlich Steuern auf das weltweite Einkommen. Dies ist nicht in allen Ländern der Fall.
Das Konzept einer Exit-Tax für Expatriate hat in den USA eine lange Geschichte, die bis ins späte 19. Jahrhundert zurückreicht. Die Befürworter sind der Ansicht, dass Einzelpersonen nicht in der Lage sein sollten, ihrer US-Steuerpflicht zu entgehen, indem sie ins Ausland umziehen, wo ausländische Einkünfte von der Steuer befreit sind.
In jüngerer Zeit haben aufsehenerregende Fälle vermögender Privatpersonen, die ihre US-Staatsbürgerschaft aufgaben, offenbar um der US-Besteuerung zu entgehen, eine Debatte über das Konzept einer Exit-Tax ausgelöst. Als Reaktion darauf erließ der Kongress 110 mit der Verabschiedung des Heroes Earnings Assistance and Relief Tax (HEART) Act, PL 245-2008, die erste Version der aktuellen US-Exit-Tax. Das Gesetz kodifizierte Änderungen an Paragraf 877 und dem neuen Paragrafen 877A, die darauf abzielen, nicht realisierte Vermögensgewinne zu erfassen und sicherzustellen, dass Privatpersonen ihre Steuerpflichten erfüllen, bevor sie das US-Steuersystem verlassen.
Wer muss die Wegzugsbesteuerung bezahlen?
Auswanderer unterliegen der Wegzugsteuer. Um festzustellen, ob eine Person als Auswanderer gilt, muss zunächst geprüft werden, ob sie überhaupt als Auswanderer einzustufen ist. US-Bürger, die ihre Staatsbürgerschaft aufgeben, und Personen mit langjährigem Aufenthaltsrecht, die ihren Status als rechtmäßiger ständiger Einwohner (Inhaber einer Green Card) verlieren, gelten für die Zwecke der Wegzugsteuer als Auswanderer. Ein langjähriger Einwohner ist eine Person, die in mindestens acht der letzten 15 Kalenderjahre den Status eines rechtmäßigen ständigen Einwohners innehatte (Abschnitte 877A(g)(5) und 877(e)(2)). Ein Jahr, in dem eine Person auf Formular 8833 ( Offenlegung der steuerlichen Behandlung nach Abschnitt 6114 oder 7701(b) aufgrund eines Doppelbesteuerungsabkommens) Vorteile geltend gemacht hat, um als ausländischer Einwohner behandelt zu werden , wird bei der Berechnung der „acht der letzten 15 Jahre“ nicht berücksichtigt.
Damit ein Expatriate als abgedeckter Expatriate eingestuft werden kann, muss er gemäß § 877A(g)(1) einen der drei Tests gemäß § 877(a)(2) bestehen:
1. Vermögensprüfung: Das weltweite Nettovermögen der Person beträgt am Tag der Ausreise (d. h. am Tag der Aufgabe der US-Staatsbürgerschaft oder Beendigung des langfristigen Aufenthaltsrechts) mindestens 2 Millionen US-Dollar. Dieser Schwellenwert wird nicht an die Inflation angepasst.
2. Steuerpflichtprüfung: Die durchschnittliche jährliche Nettoeinkommensteuerbelastung der Person in den fünf Jahren vor ihrem Auswanderungsdatum übersteigt den gesetzlichen Schwellenwert, der jährlich an die Inflation angepasst wird. Für 2024 beträgt dieser Schwellenwert 201,000 US-Dollar.
3. Steuerkonformitätsprüfung: Die Person bestätigt nicht unter Strafe des Meineids auf dem Formular 8854, Erst- und Jahresauswanderungserklärung, dass sie alle US-amerikanischen Bundessteuerpflichten für die fünf Jahre vor ihrer Auswanderung erfüllt hat.
Für den Status als „Covered Expatriate“ gelten bestimmte Ausnahmen, beispielsweise für Personen mit doppelter Staatsangehörigkeit ab Geburt und Personen, die vor dem 18. Lebensjahr ins Ausland auswandern (Abschnitt 877A(g)(1)(B)).
Berechnung der Wegzugsbesteuerung
Zu den wichtigsten Elementen bei der Berechnung der Wegzugsbesteuerung gehören:
Bewertung zum Marktwert: Für die meisten Vermögenswerte gilt die Bewertung zum Marktwert gemäß § 877A(a)(1). Dabei wird der betroffene Auswanderer so behandelt, als hätte er sein weltweites Vermögen am Tag vor der Auswanderung zum Verkehrswert veräußert. Gewinne, die einen Freibetrag (866,000 US-Dollar im Jahr 2024) übersteigen, unterliegen der Kapitalertragsteuer zu den allgemein geltenden US-Steuersätzen, abhängig von der Art des Vermögenswerts und der Haltedauer.
Bestimmte steuerbegünstigte Konten: Gemäß § 877A(e)(1) werden bestimmte steuerbegünstigte Konten im Zusammenhang mit der Auswanderung gesondert behandelt. Dazu gehören traditionelle individuelle Altersvorsorgekonten (IRAs), Roth-IRAs, Gesundheitssparkonten, Archer-Sparkonten für medizinische Zwecke, § 529-Bildungssparpläne und Coverdell-Bildungssparkonten. Am Tag vor der Auswanderung gelten diese Konten als vollständig aufgelöst (gemäß § 877A(e)(1)(A)), und der Gesamtbetrag unterliegt der Besteuerung als reguläres Einkommen. Gemäß § 877A(e)(1)(B) fallen – außer in bestimmten Fällen bei Roth-IRAs – in der Regel keine Steuern auf vorzeitige Auszahlungen an (die steuerlichen Folgen für Roth-IRAs hängen vom Alter des Auswanderers, der Dauer der Laufzeit des Roth-IRA und davon ab, ob die fiktive Auszahlung als qualifizierte Auszahlung gilt).
Aufgeschobene Vergütung: Die Besteuerung aufgeschobener Vergütungszahlungen hängt davon ab, ob es sich um steuerbegünstigte oder nicht steuerbegünstigte aufgeschobene Vergütungszahlungen handelt. Damit eine aufgeschobene Vergütung als steuerbegünstigt gilt, muss der Zahlende eine US-Person sein, und der betroffene Auswanderer muss den Zahlenden über seinen Status als betroffener Auswanderer informieren und unwiderruflich auf jegliches Recht auf eine Reduzierung der Quellensteuer gemäß einem Doppelbesteuerungsabkommen mit den Vereinigten Staaten verzichten. Der betroffene Auswanderer teilt dem Zahlenden mit und verzichtet auf die Steuer, indem er das Formular W-8CE ( Mitteilung über die Auswanderung und den Verzicht auf Abkommensvorteile) spätestens am Tag vor der ersten Auszahlung am oder nach dem Auswanderungsdatum oder 30 Tage nach dem Auswanderungsdatum an den Zahlenden übermittelt. Nicht steuerbegünstigte aufgeschobene Vergütungszahlungen sind solche, die nicht als steuerbegünstigte aufgeschobene Vergütungszahlungen gelten.
Für berechtigte aufgeschobene Vergütungselemente, wie z. B. Ausschüttungen aus einem berechtigten aufgeschobenen Vergütungsplan wie einem 401(k) oder einem Mitarbeiterrentenplan, unterliegen Ausschüttungen zum Zeitpunkt der Ausschüttung einer Quellensteuer von 30 %. Nicht berechtigte aufgeschobene Vergütungselemente, einschließlich bestimmter ausländischer Rentenpläne und unverfallbarer, aber nicht ausgeübter Aktienoptionen, werden mit dem normalen Einkommenssteuersatz als Pauschalausschüttung des Barwerts der aufgelaufenen Ansprüche am Tag vor der Auswanderung besteuert.
Nutzungsrechte an Trusts ohne Treugeber: Ausschüttungen von festen, bestimmbaren, jährlichen oder periodischen Einkünften aus Trusts ohne Treugeber an betroffene Auswanderer unterliegen zum Zeitpunkt der Ausschüttung einer Quellensteuer von 30%. Der Trust kann verpflichtet sein, Gewinne aus ausgeschüttetem Vermögen, die dessen Basis übersteigen, zu versteuern, was die Besteuerung nicht realisierter Gewinne innerhalb des Trusts effektiv beschleunigt.
Beispiel: A , ein alleinstehender US-Bürger, der für Steuerzwecke das Kalenderjahr als Steuerjahr verwendet, hat beschlossen, zum 31. Dezember 2024 auszuwandern. A gilt als steuerlich erfasster Auswanderer, da sein Nettovermögen 3.1 Millionen US-Dollar beträgt, seine durchschnittliche jährliche Einkommensteuerlast für die Jahre 2018 bis 2023 220,000 US-Dollar beträgt und er alle seine US-Steuererklärungs- und Zahlungspflichten für diese Jahre erfüllt hat. Siehe Tabelle „ Vermögen von A als steuerlich erfasster Auswanderer“.
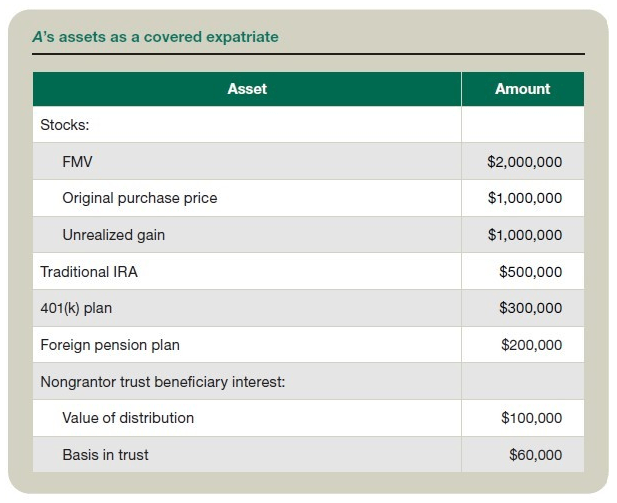
Auf Grundlage dieser Informationen wird die Wegzugssteuer von A wie in der Tabelle „ Wegzugssteuer von A “ dargestellt berechnet.
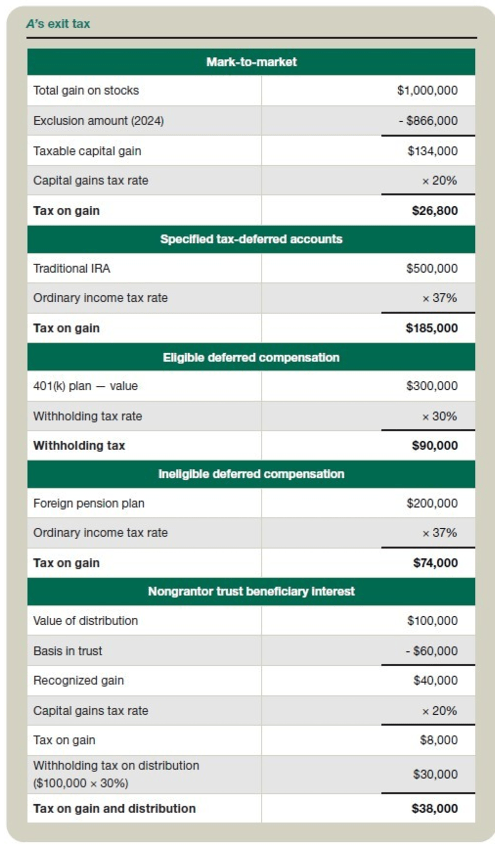
Die gesamte Austrittssteuer wird berechnet, indem die für jede der oben genannten Vermögensarten fälligen Beträge wie folgt addiert werden: 26,800 USD (Marktwert) + 185,000 USD (bestimmte steueraufgeschobene Konten) + 90,000 USD (berechtigte aufgeschobene Vergütung) + 74,000 USD (nicht berechtigte aufgeschobene Vergütung) + 38,000 USD (Zinsen des nicht begünstigten Trust-Begünstigten) = 413,800 USD. Die Marktwertposten, die bestimmten steueraufgeschobenen Konten und die nicht berechtigten aufgeschobenen Vergütungen werden zum Zeitpunkt der Auswanderung besteuert; die Quellensteuer auf berechtigte aufgeschobene Vergütungen und die Zinsen des nicht begünstigten Trust-Begünstigten werden zum Zeitpunkt der Ausschüttung einbehalten.
Steuern auf Nettokapitalerträge
Neben der Wegzugssteuer unterliegen Expatriates der Nettokapitalertragsteuer nach § 1411, einer zusätzlichen Steuer in Höhe von 3.8 %, die auf bestimmte Arten von Kapitalerträgen wie Zinsen, Kapitalgewinne und Dividenden erhoben wird, sobald das Einkommen einer Person bestimmte Schwellenwerte überschreitet.
Planungsüberlegungen
Obwohl die Wegzugsbesteuerung für Expatriates nicht vollständig vermieden werden kann, können die folgenden Strategien ihre Auswirkungen möglicherweise abmildern.
Zeitpunkt der Auswanderung: Die sorgfältige Festlegung des Auswanderungstermins kann Faktoren wie das Nettovermögen und die durchschnittliche jährliche Nettoeinkommensteuerbelastung beeinflussen.
Vermögensübertragungen und Schenkungen: Die Übertragung oder Schenkung von Vermögenswerten vor der Auswanderung kann das Nettovermögen einer Person reduzieren und die Auswirkungen der Wegzugssteuer auf bestimmte Vermögenswerte möglicherweise abmildern. Diese Strategien müssen jedoch rechtzeitig vor der Auswanderung umgesetzt werden, um mögliche Schenkungssteuerfolgen oder die Anwendung von Missbrauchsverhinderungsvorschriften zu vermeiden.
Planung der Altersvorsorge: Die Prüfung von Optionen zur Übertragung oder Auszahlung von Altersvorsorgekonten vor dem Ausscheiden aus dem Heimatland kann in manchen Fällen vorteilhaft sein. Allerdings ist Vorsicht geboten, da die Besteuerung dieser Konten komplex sein kann und eine höhere Wegzugssteuer möglich ist.
Nachlass- und Vermögensplanung: Erwägen Sie eine Umstrukturierung von Trusts, wie z. B. die Umwandlung oder Inbesitznahme ausländischer Trusts, sowie andere Strategien der Nachlassplanung, um die Auswirkungen der Wegzugssteuer auf wirtschaftliche Interessen und künftige Ausschüttungen aus Trusts ohne Treugeber zu steuern.
Abkommensüberlegungen: Prüfen Sie die Anwendbarkeit von Doppelbesteuerungsabkommen und deren Potenzial zur Reduzierung oder Beseitigung der Wegzugsteuer. Gemäß bestimmten Doppelbesteuerungsabkommen können Nichtansässige von der Einstufung als langfristig Ansässige befreit sein.
Bewertungsaspekte: Um die Komplexität der Vermögensbewertung im Rahmen der Auswanderungsplanung zu bewältigen, kann spezialisierte Bewertungsexpertise erforderlich sein. Faktoren wie Abschläge aufgrund mangelnder Kontrolle und eingeschränkter Marktgängigkeit können die Bewertung von Vermögenswerten erheblich beeinflussen, insbesondere bei Teilhaberschaften oder Übertragungen an Familienmitglieder.
Steuerpflichten nach der Entsendung
Auch nach der Ausbürgerung können Einzelpersonen weiterhin Steuerpflichten haben. Einige wichtige US-Bundessteuerpflichten nach der Ausbürgerung sind:
Formular 8854: Betroffene Auswanderer müssen zusammen mit ihrer fristgerecht eingereichten Steuererklärung ein erstes Formular 8854 einreichen, das das Auswanderungsdatum enthält, um ihre Steuerehrlichkeit für die fünf Jahre vor der Auswanderung zu bestätigen. Bestimmte Auswanderer müssen das Formular 8854 auch nach ihrer Auswanderung einreichen.
Einkünfte aus US-Quellen: Auswanderer müssen unter Umständen weiterhin US-Steuern auf Mieteinnahmen, Kapitalerträge und andere Einkünfte aus US-Quellen entrichten, entweder durch Quellensteuerabzug oder durch Meldepflichten. Darüber hinaus können Auswanderer gemäß § 1445 (Steuer auf ausländische Investitionen in Immobilien – FIRPTA) verpflichtet sein, US-Steuern auf Gewinne aus dem Verkauf von US-Immobilienanteilen zu zahlen.
Auszahlungen aus Altersvorsorgekonten: Auszahlungen aus Altersvorsorgekonten, einschließlich solcher, die im Rahmen der Berechnung der Erbschaftsteuer als Auszahlungen gelten, können je nach Art des Kontos und dem Alter des Kontoinhabers zum Zeitpunkt der Auszahlung zusätzlichen Steuern oder Strafen unterliegen.
Schenkungs- und Erbschaftssteuern: Zum Zeitpunkt der Auswanderung könnten betroffene Auswanderer für Schenkungen oder Vermächtnisse an US-Empfänger, die vor der Auswanderung getätigt wurden, zur Zahlung von Übertragungssteuern verpflichtet werden, was die Besteuerung dieser Übertragungen beschleunigen könnte.
Laufende Meldepflichten: Je nach den individuellen Umständen können auch nach der Auswanderung weiterhin Meldepflichten für Einkünfte oder Konten bestehen.
Die Nichterfüllung der Exit-Tax- und US-Bundessteuerpflichten für Expatriates kann erhebliche Strafen und eine mögliche strafrechtliche Haftung nach sich ziehen. Wenn beispielsweise kein triftiger Grund vorliegt, kann eine Strafe von 10,000 US-Dollar verhängt werden, wenn das für ein Steuerjahr erforderliche Formular 8854 nicht rechtzeitig und vollständig eingereicht wird.
Planung und Beratung
Bestimmte Aspekte der Regeln zur Berechnung der US-Exit-Steuer, wie die auf bestimmte Vermögenswerte im Rahmen des Mark-to-Market-Regimes erhobene Steuer und die Beschleunigung der Besteuerung von Rentenkonten, können dazu führen, dass Expatriates höhere Steuern zahlen müssen, als sie gezahlt hätten, wenn sie nicht ins Ausland gegangen wären. Strategische Planung und fachkundige Steuerberatung sind entscheidend, um dieses Risiko zu verringern und Strafen nach dem Expatriate zu vermeiden. Eine offene Kommunikation mit erfahrenen grenzüberschreitenden Steuerberatern kann Personen, die ihre US-Staatsbürgerschaft oder ihren Wohnsitz aufgeben, einen reibungsloseren Übergang vom US-Steuersystem ermöglichen.