
長期居住者である米国市民および合法永住者 (グリーン カード保持者) の国外退去に関連する IRC Sec 877 および新しい Sec. 877A について、対象となる国外退去者、出国税の仕組み、年次指数による除外、除外事項、およびフォーム 8854 の初回および年次国外退去申告書の記入方法についてわかりやすく説明しています。例も満載です。
米国市民権または長期永住権の放棄を検討している方にとって、国外移住は人生における重大な決断であり、税金面でも大きな影響を及ぼします。米国国務省は、米国市民権の放棄を検討しているすべての方に対し、ほぼすべての場合において、米国市民に与えられる権利を放棄するだけでなく、その行為は取り消し不可能であることを認識するよう強く求めています。さらに、国外移住を検討している方は、米国税法第877A条に基づく米国出国税に関連する費用と、米国における納税義務が継続する可能性についても慎重に検討する必要があります。
出国税とは何ですか?
米国法典第877A条に基づき、米国市民権を放棄する個人、または米国永住権を喪失する長期居住者には、米国出国税が課される場合があります。この税制は、米国市民または居住者が米国税制から離脱する前に、未納の税金がすべて清算されることを保証するために設けられています。出国税の対象となる個人は、通常、出国前日にすべての資産を売却したとみなして課税されます。これは「みなし分配」とも呼ばれます。
出国税の歴史と進化
米国の税制では、一般的に世界中の所得に対して税金が課せられます。ただし、すべての国でこの限りではありません。
国外居住者に対する出国税の概念は、米国では 19 世紀後半にまで遡る長い歴史があります。支持者は、国外源泉所得を非課税とする国に移住することで、個人が米国の納税義務を逃れることはできないと考えています。
最近では、米国の課税を回避するために米国市民権を放棄した裕福な個人に関する注目の事件が、出国税の概念をめぐる議論を引き起こしました。これを受けて、議会は 110 年にヒーロー所得支援および救済税 (HEART) 法 (PL 245-2008) を可決し、現在の米国出国税の最初のイテレーションを制定しました。この法律は、第 877 条の修正と新しい第 877A 条を成文化し、資産の未実現利益を捕捉し、個人が米国の税制から脱退する前に納税義務を完済することを目指しています。
出国税を支払う必要があるのは誰ですか?
対象となる国外居住者は出国税の対象となります。個人が対象となる国外居住者であるかどうかを判断するには、まずその個人が国外居住者であるかどうかを判断する必要があります。米国市民権を放棄した米国市民と、合法的な永住者(グリーンカード保持者)でなくなった長期居住者は、出国税の目的上、国外居住者とみなされます。長期居住者とは、過去15暦年のうち8年以上合法的な永住者ステータスを維持している個人を指します(第877A条(g)(5)項および第877条(e)(2)項)。個人が第6114条または第7701条(b)項に基づく条約に基づく納税状況開示フォーム8833で、条約上の利益を外国居住者として扱うよう申請した年は、「過去15年間のうち8年間」のテストの目的上、カウントされません。
877A(g)(1)条に基づき、海外駐在員が対象となるためには、当該個人は877(a)(2)条に基づくXNUMXつの条件のいずれかを満たす必要がある。
1.純資産テスト:国外移住日(すなわち、米国市民権を放棄する日、または長期居住を終了する日)における個人の全世界の純資産が2万ドル以上であること。この基準額はインフレ調整されません。
2.納税義務テスト:国外移住日以前の5年間における個人の平均年間純所得税額が、毎年インフレ率に応じて調整される法定基準額を超えていること。2024年の基準額は20万1000ドルです。
3.納税遵守テスト:個人が、偽証罪の罰則の下、フォーム8854「初期および年次国外移住申告書」において、国外移住前の5年間におけるすべての米国連邦税義務を遵守したことを証明しない場合。
対象となる海外駐在員としてのステータスには、出生時に二重国籍である個人や18歳半になる前に海外駐在する個人など、特定の例外が適用されます(第877A条(g)(1)(B))。
出国税の計算
出国税を計算する主な要素は次のとおりです。
時価評価制度:ほとんどの資産については、米国歳入法第877A条(a)(1)項に基づく時価評価制度が適用され、対象となる国外居住者は、国外移住の前日に全世界の資産を公正市場価格(FMV)で売却したとみなされます。除外額(2024年は86万6000ドル)を超える利益は、資産の性質と保有期間に基づき、一般的に適用される米国の税率でキャピタルゲイン税の対象となります。
特定の課税繰延口座:米国歳入法第877A条(e)(1)項によれば、特定の課税繰延口座は国外移住の文脈において特別な扱いを受けます。これには、従来の個人退職口座(IRA)、ロスIRA、健康貯蓄口座、アーチャー医療貯蓄口座、第529条大学貯蓄プラン、およびカバーデル教育貯蓄口座が含まれます。国外移住の前日には、これらの口座は完全に分配されたものとみなされ(第877A条(e)(1)(A)項による)、その総額は通常の所得として課税されます。第877A条(e)(1)(B)項によれば、ロスIRAに関する特定の状況を除き、早期分配税は一般的に適用されません(ロスIRAの国外移住税の影響は、国外移住者の年齢、ロスIRAの保有期間、およびみなし分配が適格分配とみなされるかどうかによって異なります)。
繰延報酬:繰延報酬項目の課税は、それが適格繰延報酬項目か不適格繰延報酬項目かによって異なります。繰延報酬が適格繰延報酬項目として分類されるためには、支払者が米国人である必要があり、対象となる国外居住者は支払者に対し、自身が対象となる国外居住者であることを通知し、当該項目に対する源泉徴収に関して米国との条約に基づく減額を請求する権利を取消不能な形で放棄する必要があります。対象となる国外居住者は、国外移住日以降の最初の分配日の前日、または国外移住日から30日後のいずれか早い日に、支払者に対し、国外移住通知および条約上の特典の放棄に関するフォームW-8CEを提出することにより、支払者に通知し、権利放棄を行います。不適格繰延報酬項目とは、適格繰延報酬項目ではない項目です。
401(k) や従業員年金制度などの適格繰延報酬制度からの分配金など、適格繰延報酬項目については、分配時に 30% の源泉徴収が行われます。特定の海外年金制度や権利確定済みだが行使されていないストック オプションなどの不適格繰延報酬項目については、国外退去前日に発生した給付金の現在価値の一括分配として、通常所得税率で課税されます。
非譲渡信託における受益権:非譲渡信託から対象となる海外居住者への固定、確定可能、年間、または定期的な所得の分配は、分配時に30%の源泉徴収税の対象となり、信託は分配された財産の取得原価を超える利益を認識する必要があり、結果として信託内の未実現利益に対する課税が加速される。
例:米国市民で独身のAさんは、納税年度を暦年としており、2024年12月31日に国外移住することを決定しました。Aさんは、以下の理由により、対象となる国外移住者です。純資産は310万ドル、2018年から2023年までの平均年間純所得税額は22万ドル、そしてこれらの年の米国における納税申告および納税義務をすべて履行しています。「対象となる国外移住者としてのAさんの資産」の表を参照してください。
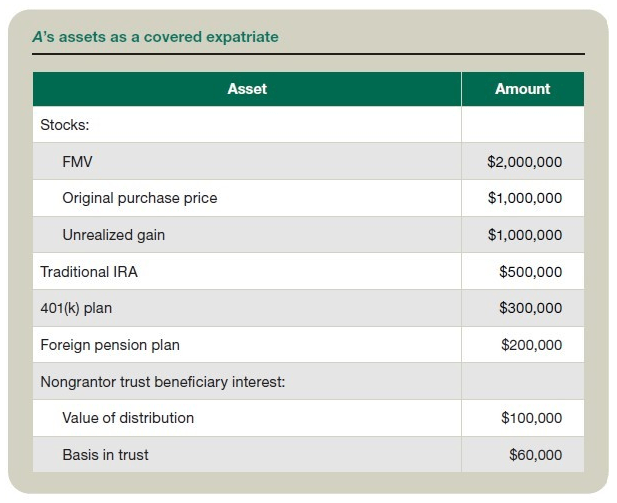
この情報に基づいて、Aの出国税は表「Aの出国税」に示すように計算されます。
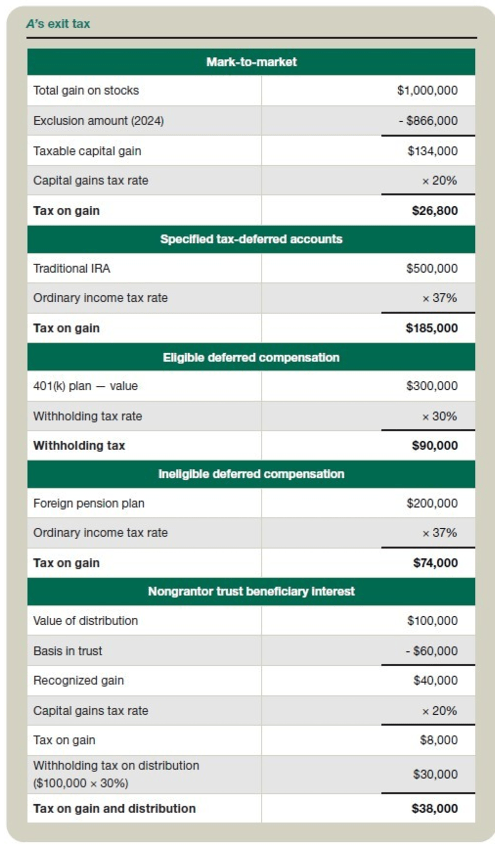
出国税総額は、上記の各資産タイプに対する支払額を加算して次のように計算されます: 26,800 ドル (時価評価) + 185,000 ドル (特定の課税繰り延べ口座) + 90,000 ドル (適格繰延報酬) + 74,000 ドル (不適格繰延報酬) + 38,000 ドル (非贈与者信託受益者持分) = 413,800 ドル。時価評価項目、特定の課税繰り延べ口座、および不適格繰延報酬は、国外への移出時に課税されます。適格繰延報酬および非贈与者信託受益者持分に対する源泉徴収税は、分配時に源泉徴収されます。
出国税に加えて、対象となる海外駐在員は、第 1411 条に基づく純投資所得税の対象となります。これは、個人の所得が一定の基準額を超えると、利子、キャピタル ゲイン、配当などの特定の種類の投資所得に適用される 3.8% の追加税です。
計画に関する考慮事項
対象となる海外駐在員にとって出国税を完全に回避することはできませんが、次の戦略によりその影響を軽減できる可能性があります。
海外移住のタイミング:海外移住の時期を慎重に選ぶことで、純資産や年間平均所得税額などの要素に影響を与えることができます。
資産移転と贈与:国外移住前に資産を移転または贈与することで、個人の純資産を減らし、特定の資産に対する出国税の影響を軽減できる可能性があります。ただし、贈与税の影響や租税回避防止規則の適用を避けるため、これらの戦略は国外移住のかなり前に実行する必要があります。
退職金口座の計画:海外移住前に退職金口座を移管または分配する選択肢を検討することは、場合によっては有利となる可能性があります。ただし、これらの口座の課税は複雑になる場合があり、より高額な出国税が発生する可能性もあるため、注意が必要です。
信託および遺産計画:外国信託の移転や国内化など、信託の再構築やその他の遺産計画戦略を検討し、非委託者信託からの受益権および将来の分配に対する出国税の影響を管理してください。
租税条約に関する検討事項:所得税条約の適用可能性と、出国税の構成要素を削減または排除できる可能性を評価します。特定の所得税条約の下では、非居住者は長期居住者として分類されない場合があります。
評価に関する考慮事項:海外移住計画における資産評価の複雑さに対処するには、専門的な評価の知識が必要となる場合があります。支配権の欠如や市場性の欠如による割引などの要因は、特に所有権が分割されている場合や家族間での譲渡の場合、資産の評価に大きな影響を与える可能性があります。
国外退去後の納税義務
国外退去後も、個人には継続的な納税義務が残る場合があります。国外退去後の主な米国連邦納税義務には、以下のものがあります。
様式8854:対象となる国外居住者は、国外移住日を記載した最初の様式8854を期限内に提出し、国外移住前の5年間の納税状況を確認する必要があります。一部の国外居住者は、国外移住後に様式8854を提出する必要があります。
米国源泉所得:海外在住者は、源泉徴収または申告義務により、賃貸収入、投資、その他の米国源泉所得に対して米国税を納める義務を負う場合があります。さらに、米国不動産投資税法(FIRPTA)第1445条に基づき、海外在住者は米国不動産権益の売却益に対して米国税を支払う義務を負う場合があります。
退職金口座からの分配金:退職金口座からの分配金(退職税の計算の一部として分配金とみなされるものを含む)は、口座の種類や分配時の個人の年齢によっては、追加の税金や罰金が課される場合があります。
贈与税および相続税:国外移住の時点で、対象となる国外移住者は、国外移住前に米国人に対して行った贈与または遺贈に対して譲渡税の納税義務を負う可能性があり、これによりこれらの譲渡に対する課税が加速される可能性があります。
継続的な報告義務:個人の状況によっては、国外移住後も収入や口座に関する継続的な報告義務が生じる場合があります。
出国税および国外居住者に対する米国連邦税の義務を遵守しなかった場合、多額の罰金および刑事責任が発生する可能性があります。たとえば、正当な理由がない限り、課税年度に必要なときに正確かつ完全なフォーム 10,000 を期限内に提出しなかった場合、8854 ドルの罰金が課せられる可能性があります。
計画とアドバイス
時価評価制度のもとで特定の資産に課される税金や退職金口座への課税の加速など、米国出国税の計算に関する規則の特定の側面により、国外居住者は国外に移住しなかった場合よりも高い税金を支払うことになる可能性があります。このリスクを軽減し、国外移住後の罰金を回避するには、戦略的な計画と専門家の税務アドバイスが不可欠です。経験豊富な国境を越えた税務アドバイザーとのオープンなコミュニケーションを維持することで、米国市民権または居住権を放棄する個人が米国の税制からよりスムーズに移行できるようになります。