
Une excellente explication de l'article 877 de l'IRC et du nouvel article 877A relatif à l'expatriation des citoyens américains et des résidents permanents légaux (titulaires de la carte verte) qui sont des résidents de longue durée, qui est un expatrié couvert, comment fonctionne la taxe de sortie, l'exclusion indexée annuellement, les exceptions et la façon de remplir le formulaire 8854 Déclaration d'expatriation initiale et annuelle. Complet avec des exemples.
L'expatriation est une décision de vie majeure aux conséquences fiscales importantes pour toute personne envisageant de renoncer à sa citoyenneté américaine ou à son statut de résident permanent de longue durée. Le Département d'État américain rappelle à toute personne envisageant de renoncer à sa citoyenneté américaine que, dans la quasi-totalité des cas, outre la perte des avantages accordés aux citoyens américains, cet acte est irrévocable. De plus, les personnes envisageant l'expatriation doivent examiner attentivement les coûts liés à la taxe de sortie américaine (article 877A) et les éventuelles obligations fiscales américaines continues.
Qu'est-ce que la taxe de sortie ?
En vertu de l'article 877A, une taxe de sortie américaine peut s'appliquer aux personnes qui renoncent à leur citoyenneté américaine ou qui, bien que résidents de longue durée, cessent d'être résidents permanents des États-Unis. Cette taxe vise à garantir le règlement de tous les impôts impayés avant qu'un citoyen ou un résident américain ne quitte le système fiscal américain. Les personnes assujetties à cette taxe sont généralement imposées comme si elles avaient vendu tous leurs actifs la veille de leur départ du pays, ce qui constitue une « distribution réputée ».
L'histoire et l'évolution de la taxe de sortie
Le système fiscal américain impose généralement les revenus mondiaux. Ce n'est pas le cas dans tous les pays.
Le concept d’impôt de sortie pour les personnes expatriées existe depuis longtemps aux États-Unis, et remonte à la fin du XIXe siècle. Ses partisans estiment que les personnes ne devraient pas pouvoir échapper à leurs obligations fiscales américaines en s’installant à l’étranger dans un pays qui exonère d’impôt les revenus de source étrangère.
Plus récemment, des cas très médiatisés de personnes fortunées renonçant à leur citoyenneté américaine, apparemment pour éviter de payer des impôts aux États-Unis, ont déclenché un débat autour du concept d’un impôt de sortie. En réponse, le Congrès a promulgué la première itération de l’actuel impôt de sortie américain avec l’adoption de la loi Heroes Earnings Assistance and Relief Tax (HEART) Act, PL 110-245, en 2008. Cette loi a codifié les amendements à l’article 877 et au nouvel article 877A, visant à capturer les gains non réalisés sur les actifs et à garantir que les particuliers s’acquittent de leurs obligations fiscales avant de quitter le système fiscal américain.
Qui doit payer la taxe de sortie ?
Les expatriés concernés sont soumis à la taxe de sortie. Pour déterminer si une personne est un expatrié concerné, il faut d'abord établir si elle est expatriée. Les citoyens américains qui renoncent à leur citoyenneté et les résidents de longue durée qui cessent d'être résidents permanents légaux (titulaires d'une carte verte) sont considérés comme expatriés aux fins de cette taxe. Un résident de longue durée est une personne ayant conservé son statut de résident permanent légal pendant au moins huit des quinze dernières années civiles (art. 877A(g)(5) et 877(e)(2)). Une année au cours de laquelle une personne a demandé à bénéficier des avantages d'un traité pour être traitée comme résident étranger sur le formulaire 8833, Déclaration de position fiscale fondée sur un traité en vertu des articles 6114 ou 7701(b), n'est pas prise en compte pour le calcul de la période de huit ans sur les quinze dernières années.
En vertu de l'article 877A(g)(1), pour qu'un expatrié soit un expatrié couvert, la personne doit satisfaire à l'un des trois tests prévus à l'article 877(a)(2) :
1. Test de patrimoine net : Le patrimoine net mondial de la personne doit être égal ou supérieur à 2 millions de dollars à la date de son expatriation (c’est-à-dire la date à laquelle elle renonce à sa citoyenneté américaine ou met fin à son statut de résident de longue durée). Ce seuil n’est pas indexé sur l’inflation.
2. Test de l'obligation fiscale : L'impôt sur le revenu net annuel moyen du particulier, calculé sur les cinq années précédant son expatriation, dépasse le seuil légal, indexé chaque année sur l'inflation. Pour 2024, ce seuil est de 201 000 $.
3. Test de conformité fiscale : La personne ne certifie pas, sous peine de parjure, sur le formulaire 8854, Déclaration initiale et annuelle d'expatriation, qu'elle s'est conformée à toutes les obligations fiscales fédérales américaines pendant les cinq années précédant son expatriation.
Certaines exceptions s'appliquent au statut d'expatrié couvert, comme celles des doubles citoyens à la naissance et des personnes expatriées avant l'âge de 18 ans et demi (art. 877A(g)(1)(B)).
Calcul de la taxe de sortie
Les principaux éléments du calcul de l’impôt de sortie comprennent :
Régime d'évaluation à la valeur de marché : Pour la plupart des actifs, un régime d'évaluation à la valeur de marché, conformément à l'article 877A(a)(1), s'applique. Ce régime considère que l'expatrié concerné a vendu ses actifs mondiaux à leur juste valeur marchande la veille de son expatriation. Tout gain réalisé au-delà d'un certain seuil (866 000 $ en 2024) est soumis à l'impôt sur les plus-values aux taux d'imposition américains généralement applicables, en fonction de la nature de l'actif et de la durée de détention.
Comptes à imposition différée spécifiques : Conformément à l’article 877A(e)(1), certains comptes à imposition différée bénéficient d’un traitement particulier en cas d’expatriation. Il s’agit notamment des comptes de retraite individuels (IRA) traditionnels, des IRA Roth, des comptes d’épargne santé, des comptes d’épargne médicale Archer, des plans d’épargne-études 529 et des comptes d’épargne-études Coverdell. La veille de l’expatriation, ces comptes sont considérés comme ayant été entièrement liquidés (conformément à l’article 877A(e)(1)(A)) et leur montant total est imposable comme un revenu ordinaire. En vertu de l’article 877A(e)(1)(B), sauf dans certains cas concernant les IRA Roth, les taxes sur les retraits anticipés ne s’appliquent généralement pas (les conséquences fiscales de la liquidation des IRA Roth varient selon l’âge de l’expatrié, la durée de détention du IRA Roth et la qualification du retrait).
Rémunération différée : L’imposition des éléments de rémunération différée dépend de leur éligibilité. Pour qu’un élément de rémunération différée soit éligible, le payeur doit être une personne américaine et l’expatrié concerné doit l’informer de son statut et renoncer irrévocablement à tout droit de réduction d’impôt en vertu d’une convention fiscale avec les États-Unis. Cette renonciation s’effectue par le biais du formulaire W-8CE, « Avis d’expatriation et de renonciation aux avantages prévus par une convention fiscale », qui doit être remis au payeur au plus tard la veille du premier versement suivant la date d’expatriation ou 30 jours après cette date. Les éléments de rémunération différée non éligibles sont ceux qui ne répondent pas aux critères d’éligibilité.
Pour les éléments de rémunération différée admissibles, tels que les distributions provenant d'un régime de rémunération différée admissible tel qu'un 401(k) ou un régime de retraite d'employés, les distributions sont soumises à une retenue à la source de 30 % au moment de la distribution. Les éléments de rémunération différée non admissibles, y compris certains régimes de retraite étrangers et les options sur actions acquises mais non exercées, sont imposés aux taux d'imposition ordinaires sous forme de distribution forfaitaire de la valeur actuelle des avantages accumulés la veille de l'expatriation.
Intérêts bénéficiaires dans les fiducies non constituantes : Les distributions de revenus fixes, déterminables, annuels ou périodiques provenant de fiducies non constituantes à des expatriés couverts sont soumises à une retenue à la source de 30 % au moment de la distribution, et la fiducie peut être tenue de constater des gains sur les biens distribués supérieurs à sa base, ce qui accélère de fait l’imposition des gains non réalisés au sein de la fiducie.
Exemple : A , citoyen américain célibataire ayant utilisé l’année civile pour ses impôts, a décidé de s’expatrier le 31 décembre 2024. A est un expatrié couvert pour les raisons suivantes : son patrimoine net s’élève à 3.1 millions de dollars, son impôt sur le revenu net annuel moyen pour les années 2018 à 2023 est de 220 000 dollars, et il a rempli toutes ses obligations de déclaration et de paiement d’impôt aux États-Unis pour ces années. Voir le tableau « Actifs de A en tant qu’expatrié couvert ».
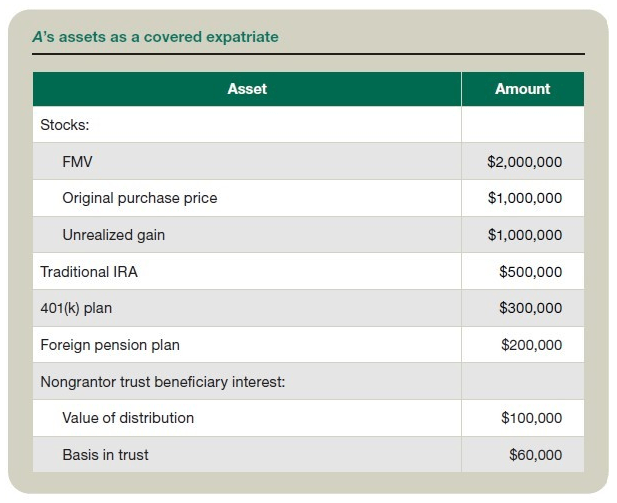
Sur la base de ces informations, la taxe de sortie de A est calculée comme indiqué dans le tableau « Taxe de sortie de A ».
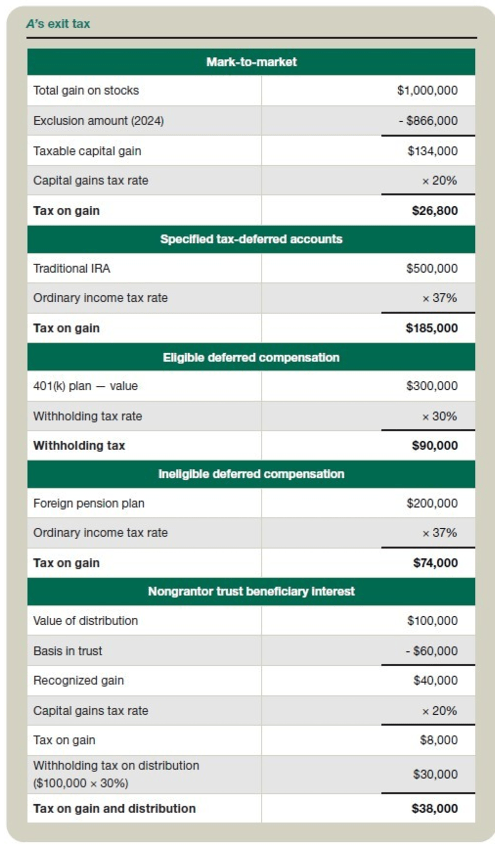
L'impôt de sortie total est calculé en additionnant les montants dus pour chaque type d'actif ci-dessus comme suit : 26,800 185,000 $ (évaluation à la valeur de marché) + 90,000 74,000 $ (comptes à impôt différé spécifiés) + 38,000 413,800 $ (rémunération différée admissible) + XNUMX XNUMX $ (rémunération différée non admissible) + XNUMX XNUMX $ (intérêt bénéficiaire de fiducie non concédante) = XNUMX XNUMX $. Les éléments évalués à la valeur de marché, les comptes à impôt différé spécifiés et la rémunération différée non admissible sont imposés au moment de l'expatriation ; la retenue à la source sur la rémunération différée admissible et la participation bénéficiaire de fiducie non concédante est retenue au moment de la distribution.
Impôt net sur le revenu de placement
En plus de la taxe de sortie, les expatriés couverts sont soumis à l'impôt sur le revenu net d'investissement en vertu de l'article 1411, un impôt supplémentaire de 3.8 % qui s'applique à certains types de revenus d'investissement tels que les intérêts, les gains en capital et les dividendes, une fois que le revenu d'un individu dépasse certains montants seuils.
Considérations de planification
Bien que la taxe de sortie ne puisse pas être entièrement évitée pour les expatriés couverts, les stratégies suivantes peuvent potentiellement atténuer son impact.
Choix du moment de l'expatriation : Bien choisir la date d'expatriation peut influencer des facteurs tels que le patrimoine net et l'impôt sur le revenu net annuel moyen.
Transferts et donations d'actifs : Transférer ou donner des actifs avant l'expatriation peut réduire le patrimoine net d'une personne et potentiellement atténuer l'impact de l'impôt de sortie sur certains actifs. Toutefois, ces stratégies doivent être mises en œuvre bien en amont de l'expatriation afin d'éviter d'éventuelles conséquences fiscales liées aux donations ou l'application de règles anti-abus.
Planification des comptes de retraite : Dans certains cas, il peut être avantageux d’étudier les possibilités de transfert ou de distribution des comptes de retraite avant l’expatriation. Toutefois, il convient d’être prudent, car la fiscalité de ces comptes peut être complexe et un impôt de sortie plus élevé est possible.
Planification successorale et fiduciaire : Envisagez de restructurer les fiducies, par exemple en transférant ou en nationalisant des fiducies étrangères, et d’autres stratégies de planification successorale pour gérer l’impact de la taxe de sortie sur les intérêts bénéficiaires et les distributions futures provenant de fiducies non constituantes.
Considérations relatives aux conventions fiscales : Évaluer l’applicabilité des conventions fiscales et leur potentiel de réduction ou d’élimination des taxes de sortie. En vertu de certaines conventions fiscales, les personnes physiques non résidentes peuvent être exemptées de la qualification de résident de longue durée.
Considérations relatives à l'évaluation : Une expertise pointue en évaluation peut s'avérer nécessaire pour appréhender la complexité de l'évaluation des actifs dans le cadre d'une planification d'expatriation. Des facteurs tels que les décotes liées à la perte de contrôle et à l'illiquidité peuvent avoir une incidence significative sur l'évaluation des actifs, notamment en cas de propriété fractionnée ou de transmission à des membres de la famille.
Obligations fiscales post-expatriation
Même après l’expatriation, les particuliers peuvent avoir encore des obligations fiscales en cours. Voici quelques-unes des principales obligations fiscales fédérales américaines après l’expatriation :
Formulaire 8854 : Les expatriés concernés doivent déposer un premier formulaire 8854 avec leur déclaration de revenus, dûment remplie et indiquant la date de leur expatriation, afin de confirmer leur conformité fiscale pour les cinq années précédant leur départ. Certains expatriés devront également déposer un formulaire 8854 après leur expatriation.
Revenus de source américaine : Les expatriés peuvent être redevables de l’impôt américain sur leurs revenus locatifs, leurs investissements et autres revenus de source américaine, en raison d’obligations de retenue à la source ou de déclaration. De plus, en vertu de l’article 1445 (loi relative à l’impôt sur les investissements étrangers dans l’immobilier – FIRPTA), ils peuvent être tenus de payer l’impôt américain sur la plus-value réalisée lors de la vente de biens immobiliers situés aux États-Unis.
Distributions des comptes de retraite : Les distributions provenant de comptes de retraite, y compris celles considérées comme distribuées dans le cadre du calcul de l’impôt de sortie, peuvent être soumises à des taxes ou à des pénalités supplémentaires, selon le type de compte et l’âge de la personne au moment de la distribution.
Impôts sur les donations et les successions : Au moment de l’expatriation, les expatriés concernés pourraient être redevables de droits de mutation sur les donations ou legs effectués avant leur expatriation à des bénéficiaires américains, ce qui pourrait accélérer l’imposition de ces transferts.
Obligations de déclaration continues : Selon la situation particulière de chaque personne, des obligations de déclaration continues concernant les revenus ou les comptes peuvent exister, même après l’expatriation.
Le non-respect des obligations fiscales fédérales américaines en matière de sortie et d'expatriation peut entraîner des pénalités importantes et une responsabilité pénale potentielle. Par exemple, à moins qu'un motif raisonnable ne s'applique, une pénalité de 10,000 8854 $ peut s'appliquer en cas de non-dépôt dans les délais d'un formulaire XNUMX correct et complet lorsque cela est requis pour une année fiscale.
Planification et conseil
Certains aspects des règles de calcul de l’impôt de sortie des États-Unis, comme l’impôt imposé sur certains actifs dans le cadre du régime de valorisation à la valeur de marché et l’accélération de l’impôt sur les comptes de retraite, peuvent amener les expatriés à devoir payer un impôt plus élevé que celui qu’ils auraient payé s’ils ne s’étaient pas expatriés. Une planification stratégique et des conseils fiscaux d’experts sont essentiels pour réduire ce risque et éviter les pénalités après l’expatriation. Maintenir une communication ouverte avec des conseillers fiscaux transfrontaliers expérimentés peut aider les personnes renonçant à la citoyenneté ou à la résidence américaine à effectuer une transition plus fluide du système fiscal américain.