
شرح ممتاز للمادة 877 من قانون الإيرادات الداخلية والمادة 877A الجديدة المتعلقة بترحيل المواطنين الأميركيين والمقيمين الدائمين القانونيين (حاملي البطاقة الخضراء) المقيمين لفترة طويلة، ومن هو المغترب المشمول، وكيف تعمل ضريبة الخروج، والاستبعاد المفهرس سنويًا، والاستثناءات، واستكمال بيان الترحيل الأولي والسنوي للنموذج 8854. مكتمل بالأمثلة.
يُعدّ التخلي عن الجنسية الأمريكية قرارًا مصيريًا ذا تبعات ضريبية كبيرة لكل من يفكر في التخلي عن جنسيته الأمريكية أو إقامته الدائمة طويلة الأمد. وتحثّ وزارة الخارجية الأمريكية كل من يفكر في التخلي عن جنسيته الأمريكية على إدراك أنه في معظم الحالات، بالإضافة إلى فقدان المزايا الممنوحة للمواطنين الأمريكيين، فإن هذا القرار نهائي وغير قابل للتراجع. كما ينبغي على الأفراد الذين يفكرون في التخلي عن الجنسية الأمريكية دراسة التكاليف المرتبطة بضريبة الخروج الأمريكية بموجب المادة 877أ، واحتمالية استمرار الالتزامات الضريبية الأمريكية.
ما هي ضريبة الخروج؟
بموجب المادة 877أ، قد تُفرض ضريبة خروج أمريكية على الأفراد الذين يتخلون عن جنسيتهم الأمريكية أو المقيمين إقامة طويلة الأجل الذين يفقدون وضعهم كمقيم دائم في الولايات المتحدة. تهدف هذه الضريبة إلى ضمان تسوية جميع الضرائب غير المدفوعة قبل انسحاب المواطن الأمريكي أو المقيم من النظام الضريبي الأمريكي. ويُفرض على الأفراد الخاضعين لضريبة الخروج عمومًا ضريبة كما لو أنهم باعوا جميع أصولهم في اليوم السابق لمغادرتهم البلاد، وهو ما يُعرف أيضًا باسم "التوزيع الافتراضي".
تاريخ ضريبة الخروج وتطورها
يفرض النظام الضريبي الأمريكي عمومًا ضريبة على الدخل العالمي، ولكن هذا لا ينطبق على جميع البلدان.
إن مفهوم ضريبة الخروج للأفراد المغتربين له تاريخ طويل في الولايات المتحدة، يعود إلى أواخر القرن التاسع عشر. ويعتقد المؤيدون أنه لا ينبغي للأفراد أن يتمكنوا من التهرب من مسؤولياتهم الضريبية في الولايات المتحدة بالانتقال إلى الخارج إلى بلد يعفي الدخل من مصادر أجنبية من الضرائب.
وفي الآونة الأخيرة، أشعلت حالات بارزة لأفراد أثرياء يتخلون عن جنسيتهم الأميركية، على ما يبدو لتجنب الضرائب الأميركية، نقاشاً حول مفهوم ضريبة الخروج. ورداً على ذلك، أقر الكونجرس النسخة الأولى من ضريبة الخروج الأميركية الحالية بإقرار قانون ضريبة مساعدة وإعفاء أرباح الأبطال، PL 110-245، في عام 2008. وقد نص القانون على تعديلات على المادة 877 والمادة 877A الجديدة، سعياً إلى الاستحواذ على المكاسب غير المحققة على الأصول وضمان قيام الأفراد بتسوية التزاماتهم الضريبية قبل خروجهم من النظام الضريبي الأميركي.
من يجب عليه دفع ضريبة الخروج؟
يخضع المغتربون المشمولون بضريبة الخروج. لتحديد ما إذا كان شخص ما مغترباً مشمولاً، يجب أولاً تحديد ما إذا كان مغترباً أصلاً. يُعتبر مواطنو الولايات المتحدة الذين يتخلون عن جنسيتهم، والمقيمون لفترات طويلة الذين يفقدون وضعهم كمقيمين دائمين قانونيين (حاملي البطاقة الخضراء)، مغتربين لأغراض ضريبة الخروج. يُعرَّف المقيم لفترات طويلة بأنه الشخص الذي حافظ على وضع الإقامة الدائمة القانونية لمدة ثماني سنوات أو أكثر من السنوات الخمس عشرة الماضية (المادتان 877A(g)(5) و877(e)(2)). لا تُحتسب السنة التي طالب فيها شخص ما بمزايا المعاهدة ليتم معاملته كمقيم أجنبي في النموذج 8833، وهو نموذج الإفصاح عن الوضع الضريبي بموجب المادة 6114 أو 7701(b)، لأغراض اختبار "ثماني سنوات من السنوات الخمس عشرة الماضية".
بموجب المادة 877A(g)(1)، لكي يكون المغترب مغتربًا مغطى، يجب على الفرد استيفاء أحد الاختبارات الثلاثة بموجب المادة 877(a)(2):
1. اختبار صافي الثروة: يجب أن يبلغ صافي ثروة الفرد على مستوى العالم مليوني دولار أمريكي أو أكثر في تاريخ التخلي عن الجنسية الأمريكية (أي التاريخ الذي يتخلى فيه الفرد عن الجنسية الأمريكية أو ينهي إقامته طويلة الأمد). ولا يتم تعديل هذا الحد وفقًا للتضخم.
2. اختبار الالتزام الضريبي: يتجاوز متوسط ضريبة الدخل الصافي السنوية للفرد خلال السنوات الخمس السابقة لتاريخ مغادرته للبلاد الحد القانوني، والذي يتم تعديله سنوياً وفقاً للتضخم. ويبلغ هذا الحد 201,000 دولار أمريكي لعام 2024.
3. اختبار الامتثال الضريبي: يفشل الفرد في التصديق، تحت طائلة عقوبة الحنث باليمين، في النموذج 8854، بيان الهجرة الأولي والسنوي، على أنه امتثل لجميع الالتزامات الضريبية الفيدرالية الأمريكية للسنوات الخمس السابقة لهجره.
تنطبق بعض الاستثناءات على حالة المغترب المغطى، مثل تلك الخاصة بالمواطنين المزدوجين عند الولادة والأفراد المغتربين قبل سن 18½ (المادة 877A (g) (1) (B)).
حساب ضريبة الخروج
تتضمن العناصر الأساسية لحساب ضريبة الخروج ما يلي:
نظام التقييم بالقيمة السوقية: بالنسبة لمعظم الأصول، يُطبق نظام التقييم بالقيمة السوقية بموجب المادة 877A(a)(1)، حيث يُعامل المغترب المشمول بالضريبة كما لو أنه باع أصوله العالمية بالقيمة السوقية العادلة في اليوم السابق لمغادرته. وتخضع أي مكاسب ناتجة تتجاوز مبلغ الإعفاء (866,000 دولار أمريكي في عام 2024) لضريبة أرباح رأس المال وفقًا لنسب الضرائب الأمريكية السارية، بناءً على طبيعة الأصل وفترة حيازته.
الحسابات الضريبية المؤجلة المحددة: وفقًا للمادة 877A(e)(1)، تُعامل الحسابات الضريبية المؤجلة المحددة معاملةً خاصة في سياق الهجرة. وتشمل هذه الحسابات حسابات التقاعد الفردية التقليدية (IRAs)، وحسابات التقاعد الفردية من نوع روث (Roth IRAs)، وحسابات التوفير الصحي، وحسابات التوفير الطبي من نوع آرتشر (Archer)، وخطط التوفير الجامعي من نوع 529 (Sec. 529)، وحسابات التوفير التعليمي من نوع كوفرديل (Coverdell). في اليوم السابق لهجرة الفرد، تُعتبر هذه الحسابات موزعة بالكامل (وفقًا للمادة 877A(e)(1)(A))، ويخضع المبلغ الإجمالي للضريبة كدخل عادي. بموجب المادة 877A(e)(1)(B)، باستثناء حالات معينة تتعلق بحسابات التقاعد الفردية من نوع روث (Roth IRAs)، لا تُطبق ضرائب التوزيع المبكر عمومًا (تختلف آثار ضريبة الخروج لحسابات التقاعد الفردية من نوع روث (Roth IRAs) بناءً على عمر المهاجر، ومدة امتلاك حساب روث (Roth IRA)، وما إذا كان التوزيع المُفترض يُعتبر توزيعًا مؤهلًا).
التعويضات المؤجلة: تخضع بنود التعويضات المؤجلة للضريبة بناءً على ما إذا كانت مؤهلة أم غير مؤهلة. لكي يُصنّف التعويض المؤجل كبند مؤهل، يجب أن يكون الدافع شخصًا أمريكيًا، وأن يُخطر المغترب المشمول الدافع بوضعه كمغترب مشمول، وأن يتنازل تنازلاً نهائيًا عن أي حق في المطالبة بأي تخفيض بموجب أي معاهدة مع الولايات المتحدة فيما يتعلق بالضريبة المقتطعة من هذا البند. يُخطر المغترب الدافع ويُقدم التنازل عن طريق تعبئة النموذج W-8CE، إشعار الهجرة والتنازل عن مزايا المعاهدة، وتقديمه إلى الدافع في أقرب وقت من اليوم السابق لأول توزيع في تاريخ الهجرة أو بعده، أو بعد 30 يومًا من تاريخ الهجرة. أما بنود التعويضات المؤجلة غير المؤهلة فهي البنود التي لا تُصنّف كبنود تعويضات مؤجلة مؤهلة.
بالنسبة لبنود التعويض المؤجل المؤهلة، مثل التوزيعات من خطة تعويض مؤجل مؤهلة مثل 401(k) أو خطة معاشات الموظفين، تخضع التوزيعات لاقتطاع 30% في وقت التوزيع. تخضع بنود التعويض المؤجل غير المؤهلة، بما في ذلك بعض خطط التقاعد الأجنبية وخيارات الأسهم المكتسبة ولكن غير المستخدمة، للضريبة بمعدلات الدخل العادي كتوزيع مقطوع للقيمة الحالية للمزايا المستحقة في اليوم السابق للاغتراب.
المصالح المستفيدة في الصناديق الاستئمانية غير المانحة: تخضع توزيعات الدخل الثابت أو المحدد أو السنوي أو الدوري من الصناديق الاستئمانية غير المانحة للمغتربين المشمولين لضريبة اقتطاع بنسبة 30٪ في وقت التوزيع، وقد يُطلب من الصندوق الاستئماني الاعتراف بالأرباح على الممتلكات الموزعة التي تتجاوز أساسها، مما يؤدي فعليًا إلى تسريع فرض الضرائب على الأرباح غير المحققة داخل الصندوق الاستئماني.
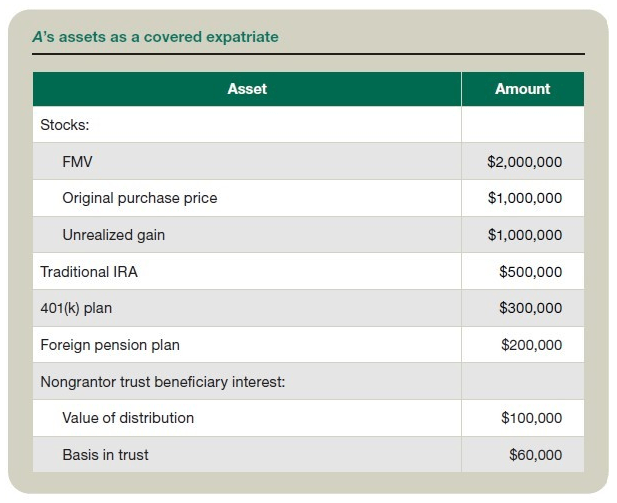
مثال: قرر (أ) ، وهو مواطن أمريكي أعزب يستخدم السنة الميلادية لأغراض ضريبية، أن يصبح مغترباً في 31 ديسمبر 2024. يُعتبر (أ) مغترباً خاضعاً للضريبة بناءً على ما يلي: صافي ثروته 3.1 مليون دولار، ومتوسط ضريبة الدخل السنوية الصافية المستحقة عليه للفترة من 2018 إلى 2023 هو 220,000 دولار، وقد استوفى جميع التزاماته المتعلقة بتقديم الإقرارات الضريبية ودفع الضرائب في الولايات المتحدة لتلك السنوات. انظر الجدول " أصول ( أ ) كمغترب خاضع للضريبة".
بناءً على هذه المعلومات، يتم حساب ضريبة الخروج الخاصة بـ "أ" كما هو موضح في الجدول " ضريبة الخروج الخاصة بـ "أ "".
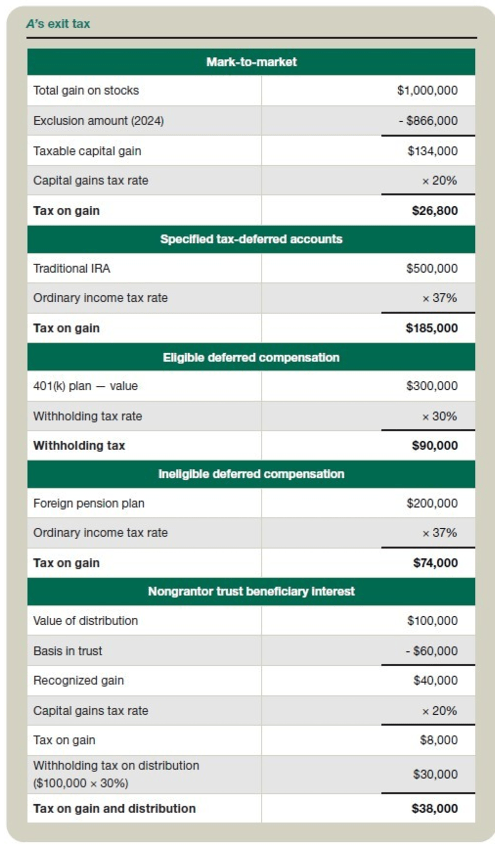
يتم حساب إجمالي ضريبة الخروج عن طريق إضافة المبالغ المستحقة لكل نوع من الأصول أعلاه على النحو التالي: 26,800 دولار (القيمة السوقية) + 185,000 دولار (حسابات محددة معفاة من الضرائب) + 90,000 دولار (تعويض مؤجل مؤهل) + 74,000 دولار (تعويض مؤجل غير مؤهل) + 38,000 دولار (فائدة المستفيد من الثقة غير المانحة) = 413,800 دولار. يتم فرض ضريبة على العناصر التي يتم تقييمها بالقيمة السوقية والحسابات المحددة معفاة من الضرائب والتعويض المؤجل غير المؤهل في وقت الاغتراب؛ يتم حجب ضريبة الاستقطاع على التعويض المؤجل المؤهل وفائدة المستفيد من الثقة غير المانحة في وقت التوزيع.
بالإضافة إلى ضريبة الخروج، يخضع المغتربون المغطاة لضريبة الدخل الاستثماري الصافي بموجب القسم 1411، وهي ضريبة إضافية بنسبة 3.8% تنطبق على أنواع معينة من الدخل الاستثماري مثل الفائدة ومكاسب رأس المال والأرباح، بمجرد أن يتجاوز دخل الفرد مبالغ عتبة معينة.
اعتبارات التخطيط
ورغم أنه لا يمكن تجنب ضريبة الخروج بالكامل بالنسبة للمغتربين المغطاة، فإن الاستراتيجيات التالية يمكن أن تخفف من تأثيرها.
توقيت الهجرة: يمكن أن يؤثر التوقيت الدقيق لتاريخ الهجرة على عوامل مثل صافي الثروة ومتوسط ضريبة الدخل السنوية الصافية.
نقل الأصول والهبات: قد يُساهم نقل الأصول أو هباتها قبل الهجرة في تقليل صافي ثروة الفرد، وربما يُخفف من أثر ضريبة الخروج على بعض الأصول. مع ذلك، يجب تنفيذ هذه الاستراتيجيات قبل الهجرة بوقتٍ كافٍ لتجنب أي تبعات ضريبية محتملة على الهبات أو تطبيق قواعد مكافحة التهرب الضريبي.
تخطيط حسابات التقاعد: قد يكون استكشاف خيارات تحويل أو توزيع حسابات التقاعد قبل الهجرة مفيدًا في بعض الحالات. مع ذلك، ينبغي توخي الحذر لأن الضرائب المفروضة على هذه الحسابات قد تكون معقدة، وقد تُفرض ضريبة خروج أعلى.
التخطيط للتركات والوصايا: ضع في اعتبارك إعادة هيكلة الصناديق الاستئمانية، مثل نقل أو توطين الصناديق الاستئمانية الأجنبية، واستراتيجيات التخطيط للتركات الأخرى لإدارة تأثير ضريبة الخروج على المصالح المستفيدة والتوزيعات المستقبلية من الصناديق الاستئمانية غير المانحة.
اعتبارات المعاهدات: تقييم مدى انطباق معاهدات ضريبة الدخل وإمكانية تخفيض أو إلغاء مكونات ضريبة الخروج. بموجب بعض معاهدات ضريبة الدخل، قد يُعفى الأفراد غير المقيمين من تصنيفهم كمقيمين على المدى الطويل.
اعتبارات التقييم: قد تتطلب عملية تقييم الأصول في سياق التخطيط للهجرة خبرة متخصصة في هذا المجال. ويمكن لعوامل مثل الخصومات الناتجة عن فقدان السيطرة وعدم قابلية التسويق أن تؤثر بشكل كبير على تقييم الأصول، لا سيما في سياق هياكل الملكية الجزئية أو عمليات النقل إلى أفراد العائلة.
الالتزامات الضريبية بعد الاغتراب
حتى بعد الاغتراب، قد يظل الأفراد ملزمين بالتزامات ضريبية مستمرة. تتضمن بعض الالتزامات الضريبية الفيدرالية الأمريكية الرئيسية بعد الاغتراب ما يلي:
النموذج 8854: يجب على المغتربين المشمولين بالضريبة تقديم النموذج 8854 مبدئيًا مع إقرارهم الضريبي المقدم في الموعد المحدد، والذي يتضمن تاريخ مغادرة البلاد، وذلك لتأكيد التزامهم الضريبي خلال السنوات الخمس السابقة لمغادرة البلاد. وسيُطلب من بعض المغتربين تقديم النموذج 8854 بعد مغادرتهم البلاد.
الدخل من مصادر أمريكية: قد يظل المغتربون ملزمين بدفع ضرائب أمريكية على دخل الإيجار والاستثمارات وغيرها من الأرباح من مصادر أمريكية، وذلك من خلال التزامات الاستقطاع أو الإبلاغ. بالإضافة إلى ذلك، وبموجب المادة 1445 (قانون ضريبة الاستثمار الأجنبي في العقارات (FIRPTA))، قد يُطلب من المغتربين دفع ضريبة أمريكية على الربح الناتج عن بيع حصصهم في عقارات أمريكية.
توزيعات حسابات التقاعد: قد تخضع التوزيعات من حسابات التقاعد، بما في ذلك تلك التي تعتبر موزعة كجزء من حساب ضريبة الخروج، لضرائب أو غرامات إضافية، وذلك حسب نوع الحساب وعمر الفرد وقت التوزيع.
ضرائب الهدايا والتركات: عند وقت الهجرة، قد يكون المغتربون المشمولون مسؤولين عن ضرائب التحويل على الهدايا أو الوصايا المقدمة إلى المتلقين الأمريكيين قبل الهجرة، مما قد يؤدي إلى تسريع فرض الضرائب على هذه التحويلات.
متطلبات الإبلاغ المستمر: اعتمادًا على الظروف الخاصة بالفرد، قد تكون هناك متطلبات إبلاغ مستمرة للدخل أو الحسابات، حتى بعد الهجرة.
قد يؤدي عدم الامتثال لضريبة الخروج والتزامات الضرائب الفيدرالية الأمريكية للمغتربين إلى فرض عقوبات كبيرة ومسؤولية جنائية محتملة. على سبيل المثال، ما لم يكن هناك سبب معقول، فقد يتم فرض غرامة قدرها 10,000 دولار في حالة عدم تقديم النموذج 8854 الصحيح والكامل في الوقت المناسب عند الحاجة إليه لأي سنة ضريبية.
التخطيط والمشورة
إن بعض جوانب قواعد حساب ضريبة الخروج من الولايات المتحدة، مثل الضريبة المفروضة على أصول معينة بموجب نظام التقييم بالسعر السوقي وتسريع الضريبة على حسابات التقاعد، قد تؤدي إلى اضطرار المغتربين إلى دفع ضريبة أعلى مما كانوا ليدفعوه لو لم يهاجروا. إن التخطيط الاستراتيجي والمشورة الضريبية المتخصصة أمران حاسمان للحد من هذا الخطر وتجنب العقوبات بعد الاغتراب. إن الحفاظ على التواصل المفتوح مع مستشاري الضرائب ذوي الخبرة عبر الحدود يمكن أن يساعد الأفراد الذين يتخلون عن الجنسية الأمريكية أو الإقامة في الحصول على انتقال أكثر سلاسة من النظام الضريبي الأمريكي.