
IRC Sec 877 اور new Sec کی ایک بہترین وضاحت۔ 877A امریکی شہریوں اور قانونی مستقل رہائشیوں (گرین کارڈ ہولڈرز) دونوں کی ملک بدری سے متعلق ہے جو طویل مدتی رہائشی ہیں، جو ایک احاطہ شدہ تارکین وطن ہیں، باہر نکلنے کا ٹیکس کیسے کام کرتا ہے، سالانہ انڈیکس شدہ اخراج، تراش خراش اور فارم 8854 ابتدائی اور ریاستی اخراجات کی تکمیل۔ مثالوں کے ساتھ مکمل کریں۔
اپنی امریکی شہریت یا طویل مدتی مستقل رہائشی حیثیت ترک کرنے کے بارے میں سوچنے والے کسی بھی شخص کے لیے بڑے ٹیکس مضمرات کے ساتھ ملک بدری زندگی کا ایک اہم فیصلہ ہے۔ امریکی محکمہ خارجہ کسی بھی شخص سے درخواست کرتا ہے جو اپنی امریکی شہریت ترک کرنے کے بارے میں سوچ رہا ہے اس بات سے آگاہ رہیں کہ تقریباً تمام حالات میں، امریکی شہریوں کو دیے گئے مراعات کو ترک کرنے کے علاوہ، یہ عمل اٹل ہے۔ اس کے علاوہ، جن افراد کو ملک بدر کرنے پر غور کرنا ہے انہیں سیکشن کے تحت یو ایس ایگزٹ ٹیکس سے منسلک اخراجات پر غور کرنا چاہیے۔ 877A اور امریکی ٹیکس کی ذمہ داریوں کو جاری رکھنے کی صلاحیت۔
ایگزٹ ٹیکس کیا ہے؟
سیکشن کے تحت 877A، یو ایس ایگزٹ ٹیکس ان افراد پر لاگو ہو سکتا ہے جو اپنی امریکی شہریت ترک کر دیتے ہیں یا طویل مدتی رہائشی ہیں جو امریکہ کا مستقل رہائشی رہنا چھوڑ دیتے ہیں۔ ٹیکس اس بات کو یقینی بنانے کے لیے ڈیزائن کیا گیا ہے کہ امریکی شہری یا رہائشی امریکی ٹیکس نظام سے دستبردار ہونے سے پہلے تمام غیر ادا شدہ ٹیکسوں کا تصفیہ کر دیا جائے۔ ایگزٹ ٹیکس سے مشروط افراد پر عام طور پر ٹیکس کا تخمینہ لگایا جاتا ہے گویا انہوں نے ملک چھوڑنے سے ایک دن پہلے اپنے تمام اثاثے بیچ دیے تھے، جسے "ڈیمڈ ڈسٹری بیوشن" بھی کہا جاتا ہے۔
ایگزٹ ٹیکس کی تاریخ اور ارتقاء
امریکی ٹیکس نظام عام طور پر دنیا بھر کی آمدنی پر ٹیکس عائد کرتا ہے۔ تمام ممالک میں ایسا نہیں ہے۔
تارکین وطن افراد کے لیے ایگزٹ ٹیکس کے تصور کی ریاستہائے متحدہ میں ایک دیرینہ تاریخ ہے، جو 19ویں صدی کے اواخر سے ہے۔ حامیوں کا خیال ہے کہ افراد کو بیرون ملک کسی ایسے ملک میں منتقل کر کے اپنی امریکی ٹیکس کی ذمہ داریوں سے بچنے کے قابل نہیں ہونا چاہئے جو غیر ملکی ذرائع کی آمدنی کو ٹیکس سے مستثنیٰ رکھتا ہو۔
ابھی حال ہی میں، امیر افراد کے اپنی امریکی شہریت ترک کرنے کے ہائی پروفائل کیسز، بظاہر امریکی ٹیکس سے بچنے کے لیے، ایگزٹ ٹیکس کے تصور کے گرد ایک بحث کو جنم دیا ہے۔ اس کے جواب میں، کانگریس نے 110 میں ہیروز ارننگ اسسٹنس اینڈ ریلیف ٹیکس (HEART) ایکٹ، PL 245-2008 کی منظوری کے ساتھ موجودہ امریکی ایگزٹ ٹیکس کی پہلی تکرار نافذ کی۔ 877 اور نیا سیکنڈ 877A، اثاثوں پر غیر حقیقی فوائد حاصل کرنے کی کوشش کرنا اور اس بات کو یقینی بنانا کہ افراد امریکی ٹیکس نظام سے باہر نکلنے سے پہلے اپنی ٹیکس کی ذمہ داریوں کو پورا کریں۔
ایگزٹ ٹیکس کس کو ادا کرنا ہوگا؟
کور شدہ تارکین وطن ایگزٹ ٹیکس کے تابع ہیں۔ اس بات کا تعین کرنے کے لیے کہ آیا کوئی فرد کور شدہ تارکین وطن ہے، سب سے پہلے اس بات کا تعین کرنا چاہیے کہ آیا فرد ایک غیر ملکی ہے۔ امریکی شہری جو اپنی شہریت چھوڑ دیتے ہیں اور طویل مدتی رہائشی جو قانونی طور پر مستقل رہائشی (گرین کارڈ کے حامل) نہیں رہنا چھوڑ دیتے ہیں وہ ایگزٹ ٹیکس کے مقاصد کے لیے غیر ملکی ہیں۔ ایک طویل مدتی رہائشی وہ فرد ہوتا ہے جس نے پچھلے 15 کیلنڈر سالوں میں سے آٹھ یا اس سے زیادہ کے لیے قانونی مستقل رہائشی حیثیت کو برقرار رکھا ہو (Secs. 877A(g)(5) اور 877(e)(2))۔ ایک سال جس میں کسی فرد نے فارم 8833 پر معاہدے کے فوائد کا دعویٰ کیا تھا کہ وہ بطور غیر ملکی رہائشی سمجھے جائیں، ٹریٹی بیسڈ ریٹرن پوزیشن ڈسکلوزر سیکشن 6114 یا 7701(b) کے تحت، "گزشتہ 15 سالوں میں سے آٹھ" ٹیسٹ کے مقاصد کے لیے شمار نہیں کیا جاتا ہے۔
سیکشن کے تحت 877A(g)(1)، کسی تارکین وطن کو کور شدہ غیر ملکی ہونے کے لیے، فرد کو سیکشن کے تحت تین میں سے ایک ٹیسٹ کو پورا کرنا ہوگا۔ 877(a)(2):
1. مجموعی مالیت کا ٹیسٹ: ملک بدری کی تاریخ پر فرد کی دنیا بھر میں مجموعی مالیت $2 ملین یا اس سے زیادہ ہے (یعنی، وہ تاریخ جب فرد امریکی شہریت ترک کرتا ہے یا طویل مدتی رہائش ختم کرتا ہے)۔ اس حد کو افراط زر کے لیے ایڈجسٹ نہیں کیا گیا ہے۔
2. ٹیکس کی ذمہ داری کا امتحان: فرد کی ملک بدری کی تاریخ سے پہلے ختم ہونے والے پانچ سالوں کے لیے فرد کی اوسط سالانہ خالص انکم ٹیکس کی ذمہ داری قانونی حد سے تجاوز کر جاتی ہے، جسے ہر سال افراط زر کے لیے ترتیب دیا جاتا ہے۔ 2024 کے لیے، حد $201,000 ہے۔
3. ٹیکس کی تعمیل ٹیسٹ: فرد، جھوٹی گواہی کے جرمانے کے تحت، فارم 8854، ابتدائی اور سالانہ اخراجی بیان پر تصدیق کرنے میں ناکام رہتا ہے، کہ اس نے اپنی ملک بدری سے پہلے پانچ سال تک امریکی وفاقی ٹیکس کی تمام ذمہ داریوں کی تعمیل کی ہے۔
کچھ مستثنیات ایک احاطہ شدہ تارکین وطن کی حیثیت پر لاگو ہوتی ہیں، جیسے کہ پیدائش کے وقت دوہری شہریت والے اور 18½ سال کی عمر سے پہلے غیر ملکی افراد (Sec. 877A(g)(1)(B))۔
ایگزٹ ٹیکس کا حساب لگانا
ایگزٹ ٹیکس کی کمپیوٹنگ کے بنیادی عناصر میں شامل ہیں:
مارک ٹو مارکیٹ رجیم: زیادہ تر اثاثوں کے لیے، سیکشن کے تحت مارک ٹو مارکیٹ رجیم۔ 877A(a)(1) لاگو ہوتا ہے، احاطہ کیے گئے تارکین وطن کے ساتھ ایسا سلوک کرتے ہوئے جیسے انہوں نے ملک بدری سے ایک دن قبل اپنے عالمی اثاثے منصفانہ مارکیٹ ویلیو (FMV) پر فروخت کیے ہوں۔ اخراج کی رقم (2024 میں $866,000) سے زیادہ کے نتیجے میں ہونے والا کوئی بھی فائدہ اثاثہ کے کردار اور ہولڈنگ کی مدت کی بنیاد پر، عام طور پر لاگو امریکی ٹیکس کی شرحوں پر کیپیٹل گین ٹیکس کے ساتھ مشروط ہے۔
مخصوص ٹیکس موخر اکاؤنٹس: Sec کے مطابق۔ 877A(e)(1)، مخصوص ٹیکس موخر اکاؤنٹس کے ساتھ ملک بدری کے تناظر میں منفرد سلوک کیا جاتا ہے۔ ان میں روایتی انفرادی ریٹائرمنٹ اکاؤنٹس (IRAs)، Roth IRAs، ہیلتھ سیونگ اکاؤنٹس، آرچر میڈیکل سیونگ اکاؤنٹس، Sec. 529 کالج سیونگ پلانز، اور Coverdell ایجوکیشن سیونگ اکاؤنٹس۔ کسی فرد کی ملک بدری سے ایک دن پہلے، ان اکاؤنٹس کو مکمل طور پر تقسیم سمجھا جاتا ہے (فی سیکشن 877A(e)(1)(A))، اور کل رقم عام آمدنی کے طور پر ٹیکس کے تابع ہے۔ سیکشن کے تحت 877A(e)(1)(B)، سوائے مخصوص حالات کے جن میں Roth IRAs شامل ہیں، ابتدائی تقسیم کے ٹیکس عام طور پر لاگو نہیں ہوتے ہیں (Roth IRAs کے ایگزٹ ٹیکس کے نتائج اس بنیاد پر مختلف ہوں گے کہ روتھ IRA کتنے عرصے سے منعقد کیا گیا ہے، اور کیا ڈیمڈ ڈسٹری بیوشن کو قابل تقسیم سمجھا جاتا ہے)۔
موخر معاوضہ: موخر معاوضہ اشیاء پر ٹیکس کا انحصار اس بات پر ہے کہ آیا وہ اہل ہیں یا نااہل موخر معاوضہ اشیاء۔ موخر معاوضے کو ایک اہل موخر معاوضے کے آئٹم کے طور پر درجہ بندی کرنے کے لیے، ادا کنندہ کا امریکی فرد ہونا چاہیے، اور احاطہ کیے گئے تارکین وطن کو چاہیے کہ وہ ادائیگی کنندہ کو ایک کور شدہ تارکین وطن کے طور پر اپنی حیثیت سے مطلع کرے اور ریاست ہائے متحدہ امریکہ کے ساتھ کسی بھی معاہدے کے تحت کسی بھی کمی کا دعوی کرنے کے کسی بھی حق سے ناقابل واپسی چھوٹ کرے۔ کور شدہ تارکین وطن ادائیگی کنندہ کو مطلع کرتا ہے اور اخراج کی تاریخ کو پہلی تقسیم سے پہلے دن کے پہلے دن یا اخراج کی تاریخ کے 30 دن بعد W-8CE، اخراج کا نوٹس اور معاہدے کے فوائد کی چھوٹ جمع کروا کر چھوٹ دیتا ہے۔ نااہل موخر معاوضہ اشیاء وہ اشیاء ہیں جو موخر معاوضہ کی اشیاء نہیں ہیں۔
اہل موخر معاوضے کی اشیاء، جیسے کہ 401(k) یا ملازم پنشن پلان جیسے اہل موخر معاوضے کے منصوبے سے تقسیم کے لیے، تقسیم کے وقت 30% ودہولڈنگ کے ساتھ مشروط ہیں۔ غیر اہل التوا شدہ معاوضے کی اشیاء، بشمول بعض غیر ملکی پنشن پلانز اور مخصوص لیکن غیر استعمال شدہ اسٹاک آپشنز، ملک بدری سے ایک دن پہلے جمع شدہ فوائد کی موجودہ قیمت کی یکمشت تقسیم کے طور پر عام آمدنی کی شرحوں پر ٹیکس لگایا جاتا ہے۔
نان گرانٹر ٹرسٹوں میں فائدہ مند مفادات: نان گرانٹر ٹرسٹوں کی جانب سے طے شدہ، قابل تعین، سالانہ یا متواتر آمدنی کی تقسیم کے وقت 30% ودہولڈنگ ٹیکس کے ساتھ مشروط ہے، اور ٹرسٹ کو اس کی بنیاد سے زیادہ تقسیم شدہ جائیداد پر حاصل ہونے والے فوائد کو تسلیم کرنے کی ضرورت پڑ سکتی ہے، جس سے مؤثر طریقے سے غیر قانونی ٹیکس کے اندر اندر ٹرسٹ کے حصول میں تیزی آتی ہے۔
مثال: A ، ایک واحد امریکی شہری جس نے ٹیکس کے مقاصد کے لیے ایک کیلنڈر سال استعمال کیا، 31 دسمبر 2024 کو ملک بدر ہونے کا فیصلہ کیا ہے۔ A نے مندرجہ ذیل کی بنیاد پر ایک احاطہ شدہ تارکین وطن ہے: اس کی مجموعی مالیت $3.1 ملین ہے، اس کی 2018 سے لے کر 2023 تک اوسطاً سالانہ خالص انکم ٹیکس کی ذمہ داری ہے، اور اس کا تمام ٹیکس $20،020 ہے ان سالوں کی ذمہ داریاں جدول دیکھیں " A کے اثاثے بطور کورڈ غیر ملکی"۔
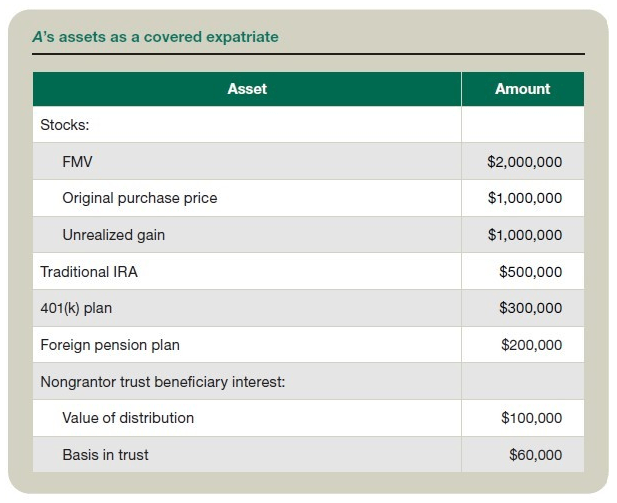
اس معلومات کی بنیاد پر، A کا ایگزٹ ٹیکس شمار کیا جاتا ہے جیسا کہ جدول " A 's Exit Tax" میں دکھایا گیا ہے۔
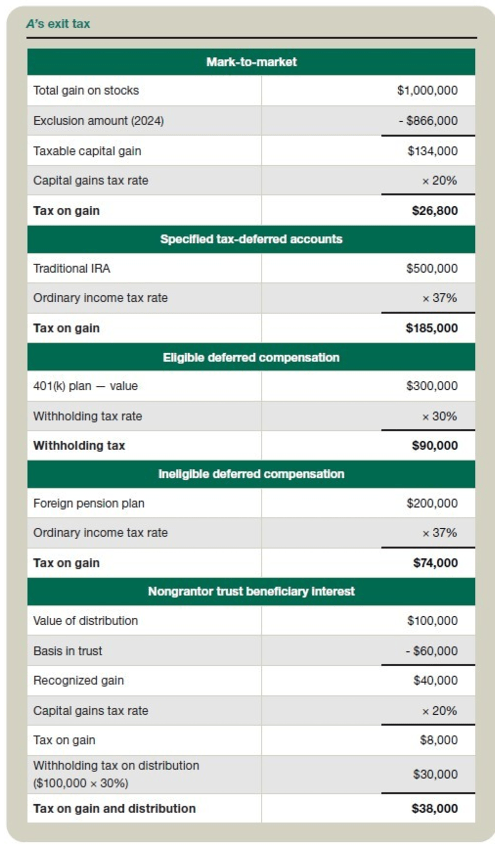
کل ایگزٹ ٹیکس کا حساب مندرجہ بالا ہر قسم کے اثاثوں کے لیے واجب الادا رقم کو شامل کرکے لگایا جاتا ہے: $26,800 (مارکیٹ-مارکیٹ) + $185,000 (مخصوص ٹیکس ڈیفرڈ اکاؤنٹس) + $90,000 (اہل موخر معاوضہ) + $74,000 (نااہل موخر شدہ معاوضہ، 38,000 سود) = $413,800۔ مارک ٹو مارکیٹ آئٹمز، مخصوص ٹیکس موخر اکاؤنٹس، اور نااہل موخر معاوضے پر ملک بدری کے وقت ٹیکس لگایا جاتا ہے۔ تقسیم کے وقت اہل موخر معاوضے پر ودہولڈنگ ٹیکس اور نان گرانٹر ٹرسٹ سے فائدہ اٹھانے والے سود کو روک دیا جاتا ہے۔
ایگزٹ ٹیکس کے علاوہ، کور شدہ تارکین وطن Sec کے تحت خالص سرمایہ کاری انکم ٹیکس کے تابع ہیں۔ 1411، 3.8% کا ایک اضافی ٹیکس جو سرمایہ کاری کی آمدنی کی مخصوص قسموں پر لاگو ہوتا ہے جیسے سود، کیپٹل گین، اور ڈیویڈنڈ، جب کسی فرد کی آمدنی مخصوص حد سے زیادہ ہو جائے۔
منصوبہ بندی کے تحفظات
اگرچہ احاطہ شدہ تارکین وطن کے لیے ایگزٹ ٹیکس سے مکمل طور پر گریز نہیں کیا جا سکتا، تاہم درج ذیل حکمت عملی ممکنہ طور پر اس کے اثرات کو کم کر سکتی ہے۔
اخراج کا وقت: اخراج کی تاریخ کو احتیاط سے طے کرنے سے مالیت اور اوسط سالانہ خالص انکم ٹیکس کی ذمہ داری جیسے عوامل متاثر ہو سکتے ہیں۔
اثاثوں کی منتقلی اور تحفہ: ملک بدری سے پہلے اثاثوں کو منتقل کرنا یا تحفہ دینا کسی فرد کی مجموعی مالیت کو کم کر سکتا ہے اور بعض اثاثوں پر ایگزٹ ٹیکس کے اثرات کو ممکنہ طور پر کم کر سکتا ہے۔ تاہم، ممکنہ تحفہ ٹیکس کے مضمرات یا انسداد بدسلوکی کے قوانین کے اطلاق سے بچنے کے لیے ان حکمت عملیوں کو ملک بدری سے پہلے اچھی طرح سے عمل میں لایا جانا چاہیے۔
ریٹائرمنٹ اکاؤنٹ کی منصوبہ بندی: ملک بدری سے پہلے ریٹائرمنٹ اکاؤنٹس کو رول اوور کرنے یا تقسیم کرنے کے اختیارات تلاش کرنا کچھ معاملات میں فائدہ مند ہو سکتا ہے۔ تاہم، احتیاط برتی جائے کیونکہ ان کھاتوں پر ٹیکس لگانا پیچیدہ ہو سکتا ہے اور زیادہ ایگزٹ ٹیکس ممکن ہے۔
ٹرسٹ اور اسٹیٹ پلاننگ: ٹرسٹس کی تنظیم نو پر غور کریں، جیسے کہ غیر ملکی ٹرسٹوں کو ختم کرنا یا ان کو پالنا، اور دیگر اسٹیٹ پلاننگ کی حکمت عملیوں پر غور کریں تاکہ فائدہ مند مفادات پر ٹیکس کے اثرات اور نان گرانٹر ٹرسٹ سے مستقبل کی تقسیم کا انتظام کیا جا سکے۔
معاہدوں کے تحفظات: انکم ٹیکس معاہدوں کے قابل اطلاق ہونے اور ٹیکس کے اخراج کے اجزاء کو کم یا ختم کرنے کی ان کی صلاحیت کا جائزہ لیں۔ انکم ٹیکس کے بعض معاہدوں کے تحت، غیر مقیم افراد کو طویل مدتی رہائشی کے طور پر درجہ بندی سے مستثنیٰ کیا جا سکتا ہے۔
تشخیص کے تحفظات: اخراج کی منصوبہ بندی کے تناظر میں اثاثہ جات کی تشخیص کی پیچیدگیوں کو نیویگیٹ کرنے کے لیے مخصوص تشخیصی مہارت کی ضرورت ہو سکتی ہے۔ کنٹرول کی کمی اور مارکیٹ ایبلٹی کی کمی کے لیے رعایت جیسے عوامل اثاثوں کی قدر کو نمایاں طور پر متاثر کر سکتے ہیں، خاص طور پر جزوی ملکیت کے ڈھانچے یا خاندان کے افراد کو منتقلی کے تناظر میں۔
ملک بدری کے بعد ٹیکس کی ذمہ داریاں
یہاں تک کہ ملک بدری کے بعد بھی، افراد پر ٹیکس کی ذمہ داریاں جاری رہ سکتی ہیں۔ ملک بدری کے بعد کی کچھ اہم امریکی وفاقی ٹیکس ذمہ داریوں میں شامل ہیں:
فارم 8854: احاطہ شدہ تارکین وطن کو اپنے بروقت داخل کردہ ریٹرن کے ساتھ ایک ابتدائی فارم 8854 فائل کرنا چاہیے جس میں ملک بدری سے پہلے پانچ سال تک ان کے ٹیکس کی تعمیل کی تصدیق کے لیے ملک بدری کی تاریخ شامل ہو۔ کچھ تارکین وطن کو بیرون ملک جانے کے بعد فارم 8854 فائل کرنے کی ضرورت ہوگی۔
US-ذریعہ آمدنی: تارکین وطن اب بھی کرایہ کی آمدنی، سرمایہ کاری، اور دیگر US-ذرائع کی آمدنیوں پر روک لگا کر یا رپورٹ کرنے کی ذمہ داریوں کے ذریعے امریکی ٹیکس کے واجب الادا ہو سکتے ہیں۔ اضافی طور پر، سیکشن کے تحت 1445 (رئیل پراپرٹی ٹیکس ایکٹ (FIRPTA) ٹیکس میں غیر ملکی سرمایہ کاری)، غیر ملکیوں کو امریکی حقیقی املاک کے مفادات کی فروخت سے حاصل ہونے والے منافع پر امریکی ٹیکس ادا کرنے کی ضرورت پڑ سکتی ہے۔
ریٹائرمنٹ اکاؤنٹ کی تقسیم: ریٹائرمنٹ اکاؤنٹس کی تقسیم، بشمول ایگزٹ ٹیکس کے حساب کتاب کے حصے کے طور پر تقسیم کیے جانے والے، اکاؤنٹ کی قسم اور تقسیم کے وقت فرد کی عمر کے لحاظ سے، اضافی ٹیکس یا جرمانے کے تابع ہو سکتے ہیں۔
تحفہ اور اسٹیٹ ٹیکس: ملک بدری کے وقت، بیرون ملک منتقلی سے پہلے امریکی وصول کنندگان کو تحائف یا وصیتوں پر منتقلی ٹیکس کے لیے کور شدہ تارکین وطن ذمہ دار ہوسکتے ہیں، جو ان منتقلیوں پر ٹیکس لگانے میں تیزی لا سکتا ہے۔
جاری رپورٹنگ کے تقاضے: فرد کے مخصوص حالات پر منحصر ہے، ملک بدری کے بعد بھی، آمدنی یا اکاؤنٹس کے لیے رپورٹنگ کے تقاضے جاری رہ سکتے ہیں۔
ایگزٹ ٹیکس اور غیر ملکی امریکی وفاقی ٹیکس کی ذمہ داریوں کی تعمیل کرنے میں ناکامی کے نتیجے میں کافی جرمانے اور ممکنہ مجرمانہ ذمہ داری ہو سکتی ہے۔ مثال کے طور پر، جب تک کہ معقول وجہ لاگو نہ ہو، کسی بھی ٹیکس سال کے لیے ضروری ہونے پر درست اور مکمل فارم 10,000 کو بروقت فائل کرنے میں ناکامی پر $8854 کا جرمانہ لاگو ہو سکتا ہے۔
منصوبہ بندی اور مشورہ
یو ایس ایگزٹ ٹیکس کمپیوٹنگ کے قوانین کے کچھ پہلوؤں، جیسے مارک ٹو مارکیٹ کے تحت مخصوص اثاثوں پر عائد ٹیکس اور ریٹائرمنٹ اکاؤنٹس پر ٹیکس میں تیزی، کے نتیجے میں تارکین وطن کو اس سے زیادہ ٹیکس ادا کرنا پڑ سکتا ہے جو وہ ادا نہیں کرتے اگر وہ غیر ملکی نہیں ہوتے۔ اس خطرے کو کم کرنے اور ملک بدری کے بعد جرمانے سے بچنے کے لیے اسٹریٹجک منصوبہ بندی اور ماہر ٹیکس مشورہ اہم ہیں۔ تجربہ کار سرحد پار ٹیکس مشیروں کے ساتھ کھلی بات چیت کو برقرار رکھنے سے امریکی شہریت یا رہائش ترک کرنے والے افراد کو امریکی ٹیکس نظام سے زیادہ ہموار منتقلی میں مدد مل سکتی ہے۔