
Een uitstekende uitleg van de IRC Sec 877 en de nieuwe Sec. 877A met betrekking tot expatriatie van zowel Amerikaanse burgers als legale permanente inwoners (Green Card-houders) die langdurig ingezetenen zijn, wie een gedekte expat is, hoe de exit-taks werkt, de jaarlijks geïndexeerde uitsluiting, de carve-outs en het invullen van Formulier 8854 Initial and Annual Expatriation Statement. Compleet met voorbeelden.
Het emigreren is een belangrijke levensbeslissing met grote fiscale gevolgen voor iedereen die overweegt zijn of haar Amerikaanse staatsburgerschap of permanente verblijfsvergunning op te geven. Het Amerikaanse ministerie van Buitenlandse Zaken dringt er bij iedereen die overweegt afstand te doen van het Amerikaanse staatsburgerschap op aan zich ervan bewust te zijn dat, naast het opgeven van de voordelen die aan Amerikaanse staatsburgers worden toegekend, de handeling in bijna alle gevallen onherroepelijk is. Daarnaast dienen personen die emigreren zorgvuldig de kosten te overwegen die verbonden zijn aan de Amerikaanse exitbelasting onder sectie 877A en de mogelijke voortdurende Amerikaanse belastingverplichtingen.
Wat is de exit tax?
Op grond van artikel 877A van de Amerikaanse belastingwetgeving kan een Amerikaanse exitbelasting van toepassing zijn op personen die hun Amerikaanse staatsburgerschap opgeven of op langdurig ingezetenen die niet langer permanent in de VS verblijven. Deze belasting is bedoeld om ervoor te zorgen dat alle openstaande belastingen worden voldaan voordat een Amerikaans staatsburger of ingezetene zich terugtrekt uit het Amerikaanse belastingstelsel. Personen die onderworpen zijn aan de exitbelasting worden over het algemeen belast alsof ze al hun bezittingen de dag voor hun vertrek uit het land hebben verkocht, ook wel bekend als een "fictieve uitkering".
De geschiedenis en evolutie van de exittaks
Het Amerikaanse belastingstelsel heft over het algemeen belasting op het wereldwijde inkomen. Dit is niet in alle landen het geval.
Het concept van een exit-belasting voor expats heeft een lange geschiedenis in de Verenigde Staten, die teruggaat tot eind 19e eeuw. Voorstanders zijn van mening dat individuen niet aan hun Amerikaanse belastingverplichtingen moeten kunnen ontsnappen door naar het buitenland te verhuizen, naar een land dat inkomsten uit buitenlandse bronnen vrijstelt van belasting.
Recenter hebben spraakmakende zaken van rijke individuen die afstand deden van hun Amerikaanse staatsburgerschap, ogenschijnlijk om Amerikaanse belastingen te ontlopen, een debat aangewakkerd over het concept van een exit-belasting. Als reactie hierop heeft het Congres de eerste iteratie van de huidige Amerikaanse exit-belasting aangenomen met de goedkeuring van de Heroes Earnings Assistance and Relief Tax (HEART) Act, PL 110-245, in 2008. De wet codificeerde amendementen op Sec. 877 en de nieuwe Sec. 877A, met als doel ongerealiseerde winsten op activa te vangen en ervoor te zorgen dat individuen hun belastingverplichtingen nakomen voordat ze het Amerikaanse belastingstelsel verlaten.
Wie moet de exittaks betalen?
Onder de regeling vallen expats die onder de exitbelasting vallen. Om te bepalen of iemand een onder de regeling vallende expat is, moet eerst worden vastgesteld of die persoon een expat is. Amerikaanse staatsburgers die hun staatsburgerschap opgeven en langdurige ingezetenen die niet langer een wettig permanent ingezetene zijn (houder van een groene kaart) worden in de zin van de exitbelasting als expats beschouwd. Een langdurige ingezetene is iemand die gedurende acht of meer van de voorgaande vijftien kalenderjaren de status van wettig permanent ingezetene heeft behouden (secties 877A(g)(5) en 877(e)(2)). Een jaar waarin iemand verdragsvoordelen heeft geclaimd om als buitenlands ingezetene te worden behandeld op formulier 8833, Treaty-Based Return Position Disclosure Under Section 6114 of 7701(b), telt niet mee voor de toets van "acht van de voorgaande vijftien jaar".
Volgens artikel 877A(g)(1) moet een expat aan een van de drie tests onder artikel 877(a)(2) voldoen om als gedekte expat te worden beschouwd:
1. Vermogenstoets: Het wereldwijde nettovermogen van de persoon bedraagt $ 2 miljoen of meer op de datum van expatriatie (d.w.z. de datum waarop de persoon afstand doet van het Amerikaanse staatsburgerschap of het langdurige verblijf beëindigt). Deze drempel wordt niet aangepast aan de inflatie.
2. Toetsing belastingplicht: De gemiddelde jaarlijkse netto-inkomstenbelasting die de persoon verschuldigd is over de vijf jaar voorafgaand aan de datum van emigratie, moet de wettelijke drempel overschrijden. Deze drempel wordt jaarlijks geïndexeerd voor inflatie. Voor 2024 bedraagt de drempel $201,000.
3. Test voor naleving van belastingwetgeving: De persoon verklaart niet, onder straffe van meineed, op formulier 8854, Eerste en jaarlijkse verklaring van emigratie, dat hij of zij heeft voldaan aan alle Amerikaanse federale belastingverplichtingen voor de vijf jaar voorafgaand aan de emigratie.
Er gelden bepaalde uitzonderingen voor de status van gedekte expat, zoals die voor personen met een dubbele nationaliteit bij de geboorte en personen die voor hun 18½e verjaardag uit het buitenland vertrekken (Art. 877A(g)(1)(B)).
Berekening van de exittaks
De belangrijkste elementen voor het berekenen van de exittaks zijn:
Mark-to-market regime: Voor de meeste activa is een mark-to-market regime van toepassing op grond van artikel 877A(a)(1), waarbij de betrokken expat wordt behandeld alsof hij zijn wereldwijde activa de dag vóór emigratie tegen de reële marktwaarde (FMV) heeft verkocht. Eventuele winsten boven een vrijstellingsbedrag ($866,000 in 2024) zijn onderworpen aan vermogenswinstbelasting tegen de algemeen geldende Amerikaanse belastingtarieven, gebaseerd op de aard van het actief en de bezitsperiode.
Specifieke belastinguitgestelde rekeningen: Volgens artikel 877A(e)(1) worden specifieke belastinguitgestelde rekeningen op een unieke manier behandeld in de context van emigratie. Dit omvat traditionele individuele pensioenrekeningen (IRA's), Roth IRA's, spaarrekeningen voor gezondheidszorg, Archer medische spaarrekeningen, 529-studiebesparingsplannen en Coverdell-onderwijsspaarrekeningen. Op de dag vóór de emigratie van een persoon worden deze rekeningen geacht volledig te zijn uitgekeerd (conform artikel 877A(e)(1)(A)), en het totale bedrag is onderworpen aan belastingheffing als gewoon inkomen. Volgens artikel 877A(e)(1)(B) zijn, met uitzondering van bepaalde situaties met Roth IRA's, de belasting op vervroegde uitkeringen over het algemeen niet van toepassing (de gevolgen van de exitbelasting voor Roth IRA's variëren afhankelijk van de leeftijd van de emigrant, hoe lang de Roth IRA is aangehouden en of de veronderstelde uitkering als een gekwalificeerde uitkering wordt beschouwd).
Uitgestelde compensatie: De belastingheffing op uitgestelde compensatie is afhankelijk van de vraag of het om in aanmerking komende of niet-in aanmerking komende uitgestelde compensatie gaat. Om in aanmerking te komen voor uitgestelde compensatie, moet de betaler een Amerikaans ingezetene zijn en moet de betrokken expat de betaler op de hoogte stellen van zijn of haar status als betrokken expat en onherroepelijk afstand doen van elk recht om aanspraak te maken op een vermindering van de bronbelasting op dergelijke compensatie op grond van een verdrag met de Verenigde Staten. De betrokken expat stelt de betaler op de hoogte en doet afstand van het recht door formulier W-8CE, Kennisgeving van Expatriatie en Afstand van Verdragsvoordelen, in te dienen bij de betaler op de dag vóór de eerste uitbetaling op of na de expatriatiedatum, of 30 dagen na de expatriatiedatum, afhankelijk van welke datum eerder is. Niet-in aanmerking komende uitgestelde compensatie is compensatie die niet in aanmerking komt voor uitgestelde compensatie.
Voor in aanmerking komende uitgestelde compensatie-items, zoals distributies van een in aanmerking komend uitgesteld compensatieplan zoals een 401(k) of werknemerspensioenplan, zijn distributies onderhevig aan 30% inhouding op het moment van distributie. Niet in aanmerking komende uitgestelde compensatie-items, waaronder bepaalde buitenlandse pensioenplannen en verworven maar niet-uitgeoefende aandelenopties, worden belast tegen normale-inkomenstarieven als een eenmalige distributie van de contante waarde van opgebouwde voordelen op de dag vóór expatriatie.
Begunstigde belangen in trusts die niet door de schenker zijn opgericht: Uitkeringen van vast, bepaalbaar, jaarlijks of periodiek inkomen uit trusts die niet door de schenker zijn opgericht aan expats die onder de regeling vallen, zijn onderworpen aan een bronbelasting van 30% op het moment van uitkering. De trust kan bovendien verplicht worden om winsten op uitgekeerd vermogen te realiseren die de basis overschrijden, waardoor de belastingheffing op niet-gerealiseerde winsten binnen de trust feitelijk wordt versneld.
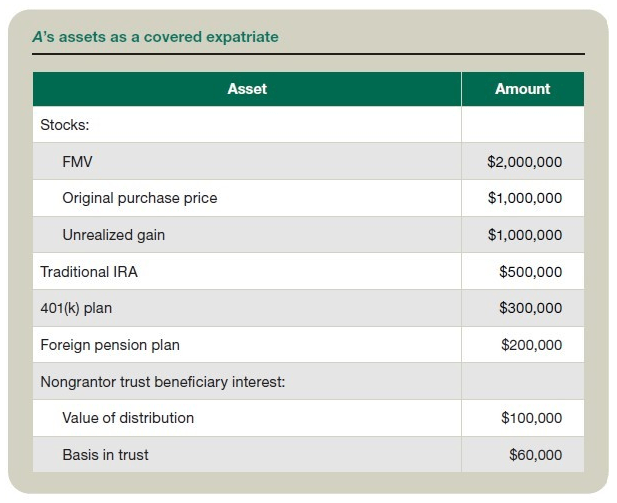
Voorbeeld: A , een alleenstaande Amerikaanse burger die een kalenderjaar als belastingjaar hanteerde, heeft besloten om op 31 december 2024 naar het buitenland te emigreren. A is een 'covered expatriate' op basis van het volgende: zijn nettovermogen bedraagt $ 3.1 miljoen, zijn gemiddelde jaarlijkse netto-inkomstenbelasting over de jaren 2018 tot en met 2023 bedraagt $ 220,000, en hij heeft in die jaren aan al zijn Amerikaanse belastingaangifte- en betalingsverplichtingen voldaan. Zie de tabel " A 's vermogen als 'covered expatriate'".
Op basis van deze informatie wordt de exitbelasting van A berekend zoals weergegeven in de tabel " Exitbelasting van A ".
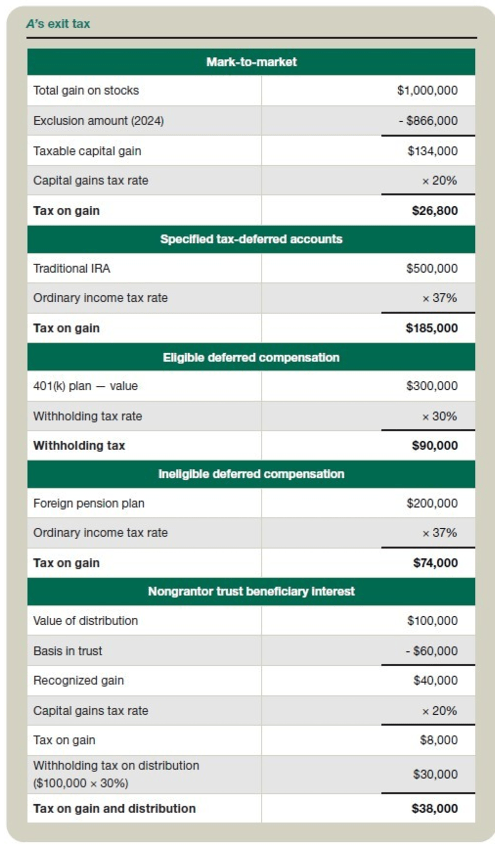
De totale exit-belasting wordt berekend door de verschuldigde bedragen voor elk type activum hierboven als volgt op te tellen: $ 26,800 (markt-markt) + $ 185,000 (gespecificeerde belastinguitgestelde rekeningen) + $ 90,000 (in aanmerking komende uitgestelde compensatie) + $ 74,000 (niet-in aanmerking komende uitgestelde compensatie) + $ 38,000 (belang van niet-schenker trustbegunstigde) = $ 413,800. De mark-to-market-items, gespecificeerde belastinguitgestelde rekeningen en niet-in aanmerking komende uitgestelde compensatie worden belast op het moment van expatriatie; de bronbelasting op in aanmerking komende uitgestelde compensatie en het belang van niet-schenker trustbegunstigde wordt ingehouden op het moment van distributie.
Belasting op netto-investeringsinkomsten
Naast de exit tax zijn onder de regeling vallende expats onderworpen aan de netto-investeringsinkomstenbelasting onder Sec. 1411, een aanvullende belasting van 3.8% die van toepassing is op bepaalde soorten beleggingsinkomsten, zoals rente, vermogenswinst en dividenden, zodra het inkomen van een individu bepaalde drempelbedragen overschrijdt.
Planologische overwegingen
Hoewel de exittaks voor expats die onder de regeling vallen niet volledig vermeden kan worden, kunnen de volgende strategieën de impact ervan mogelijk beperken.
Timing van emigratie: Een zorgvuldige timing van de emigratiedatum kan van invloed zijn op factoren zoals het nettovermogen en de gemiddelde jaarlijkse netto-inkomstenbelasting.
Vermogensoverdracht en schenkingen: Het overdragen of schenken van vermogen vóór emigratie kan het nettovermogen van een persoon verlagen en mogelijk de impact van de exitbelasting op bepaalde activa verminderen. Deze strategieën moeten echter ruim vóór emigratie worden uitgevoerd om mogelijke gevolgen voor de schenkbelasting of de toepassing van anti-misbruikregels te voorkomen.
Planning van pensioenrekeningen: Het onderzoeken van mogelijkheden om pensioenrekeningen over te hevelen of uit te laten keren vóór emigratie kan in sommige gevallen voordelig zijn. Wees echter voorzichtig, want de belastingheffing op deze rekeningen kan complex zijn en een hogere exitbelasting is mogelijk.
Planning van trusts en nalatenschappen: Overweeg het herstructureren van trusts, zoals het overhevelen of omzetten van buitenlandse trusts naar binnenlandse trusts, en andere strategieën voor nalatenschapsplanning om de impact van de exitbelasting op de begunstigde belangen en toekomstige uitkeringen uit trusts die niet door de oprichter zijn opgericht, te beheersen.
Verdragsaspecten: Evalueer de toepasbaarheid van inkomstenbelastingverdragen en hun potentieel om de exitbelastingcomponenten te verlagen of te elimineren. Op grond van bepaalde inkomstenbelastingverdragen kunnen niet-ingezetenen worden vrijgesteld van de classificatie als langdurig ingezetene.
Waarderingsaspecten: Gespecialiseerde expertise op het gebied van waardering kan nodig zijn om de complexiteit van vermogenswaardering in de context van emigratieplanning te doorgronden. Factoren zoals kortingen vanwege gebrek aan zeggenschap en beperkte verhandelbaarheid kunnen de waardering van activa aanzienlijk beïnvloeden, met name in de context van gedeeltelijke eigendomsstructuren of overdrachten aan familieleden.
Belastingverplichtingen na expatriatie
Zelfs na expatriatie kunnen personen nog steeds doorlopende belastingverplichtingen hebben. Enkele belangrijke federale belastingverplichtingen in de VS na expatriatie zijn:
Formulier 8854: Personen die onder de regeling vallen, moeten een eerste formulier 8854 indienen bij hun tijdig ingediende belastingaangifte, inclusief de datum van emigratie, om te bevestigen dat ze aan hun belastingverplichtingen hebben voldaan gedurende de vijf jaar voorafgaand aan hun emigratie. Bepaalde expats zullen formulier 8854 ook na hun emigratie moeten indienen.
Inkomsten uit Amerikaanse bronnen: Expats kunnen nog steeds Amerikaanse belastingen verschuldigd zijn over huurinkomsten, beleggingen en andere inkomsten uit Amerikaanse bronnen via inhoudings- of rapportageverplichtingen. Daarnaast kunnen expats op grond van artikel 1445 (Foreign Investment in Real Property Tax Act (FIRPTA)) verplicht zijn Amerikaanse belasting te betalen over de winst uit de verkoop van onroerend goed in de VS.
Uitkeringen uit pensioenrekeningen: Uitkeringen uit pensioenrekeningen, inclusief uitkeringen die meetellen voor de berekening van de exitbelasting, kunnen onderhevig zijn aan aanvullende belastingen of boetes, afhankelijk van het type rekening en de leeftijd van de persoon op het moment van uitkering.
Schenkings- en successierechten: Bij emigratie kunnen betrokken expats belastingplichtig worden voor overdrachtsbelasting op schenkingen of legaten aan Amerikaanse begunstigden die vóór emigratie zijn gedaan, wat de belastingheffing op deze overdrachten kan versnellen.
Doorlopende rapportageverplichtingen: Afhankelijk van de specifieke omstandigheden van de persoon kunnen er, zelfs na emigratie, doorlopende rapportageverplichtingen gelden voor inkomsten of rekeningen.
Het niet naleven van exit tax en federale belastingverplichtingen voor expats in de VS kan leiden tot aanzienlijke boetes en mogelijke strafrechtelijke aansprakelijkheid. Bijvoorbeeld, tenzij er een redelijke oorzaak van toepassing is, kan een boete van $ 10,000 van toepassing zijn op het niet tijdig indienen van een correct en volledig Formulier 8854 wanneer vereist voor een belastingjaar.
Planning en advies
Bepaalde aspecten van de regels voor het berekenen van de Amerikaanse exit-belasting, zoals de belasting die wordt geheven over bepaalde activa onder het mark-to-market-regime en de versnelling van de belasting op pensioenrekeningen, kunnen ertoe leiden dat expats een hogere belasting moeten betalen dan ze zouden hebben betaald als ze niet waren geëxpatrieerd. Strategische planning en deskundig belastingadvies zijn cruciaal om dit risico te verminderen en boetes na expatriëring te voorkomen. Het onderhouden van open communicatie met ervaren grensoverschrijdende belastingadviseurs kan personen die afstand doen van het Amerikaanse staatsburgerschap of verblijfsvergunning helpen een soepelere overgang te maken van het Amerikaanse belastingstelsel.